 Cédula de Identidad
 Doc. Nacional de Identidad
 Cédula de Ciudadanía
 Doc. Único de Identidad
 Documento Personal de Identificación
 Clave Única de Registro de Población
 Cédula de Identidad Personal
 Cédula de Identidad Civil
 Cédula de Identidad y Electoral
 Consultar Placa Colombia
 Consultar Placa Perú
 Consultar Placa México
 Consultar Patente Argentina
 Consultar Placa Chile
 Consultar Placa EEUU
 Consultar Placa Brasil


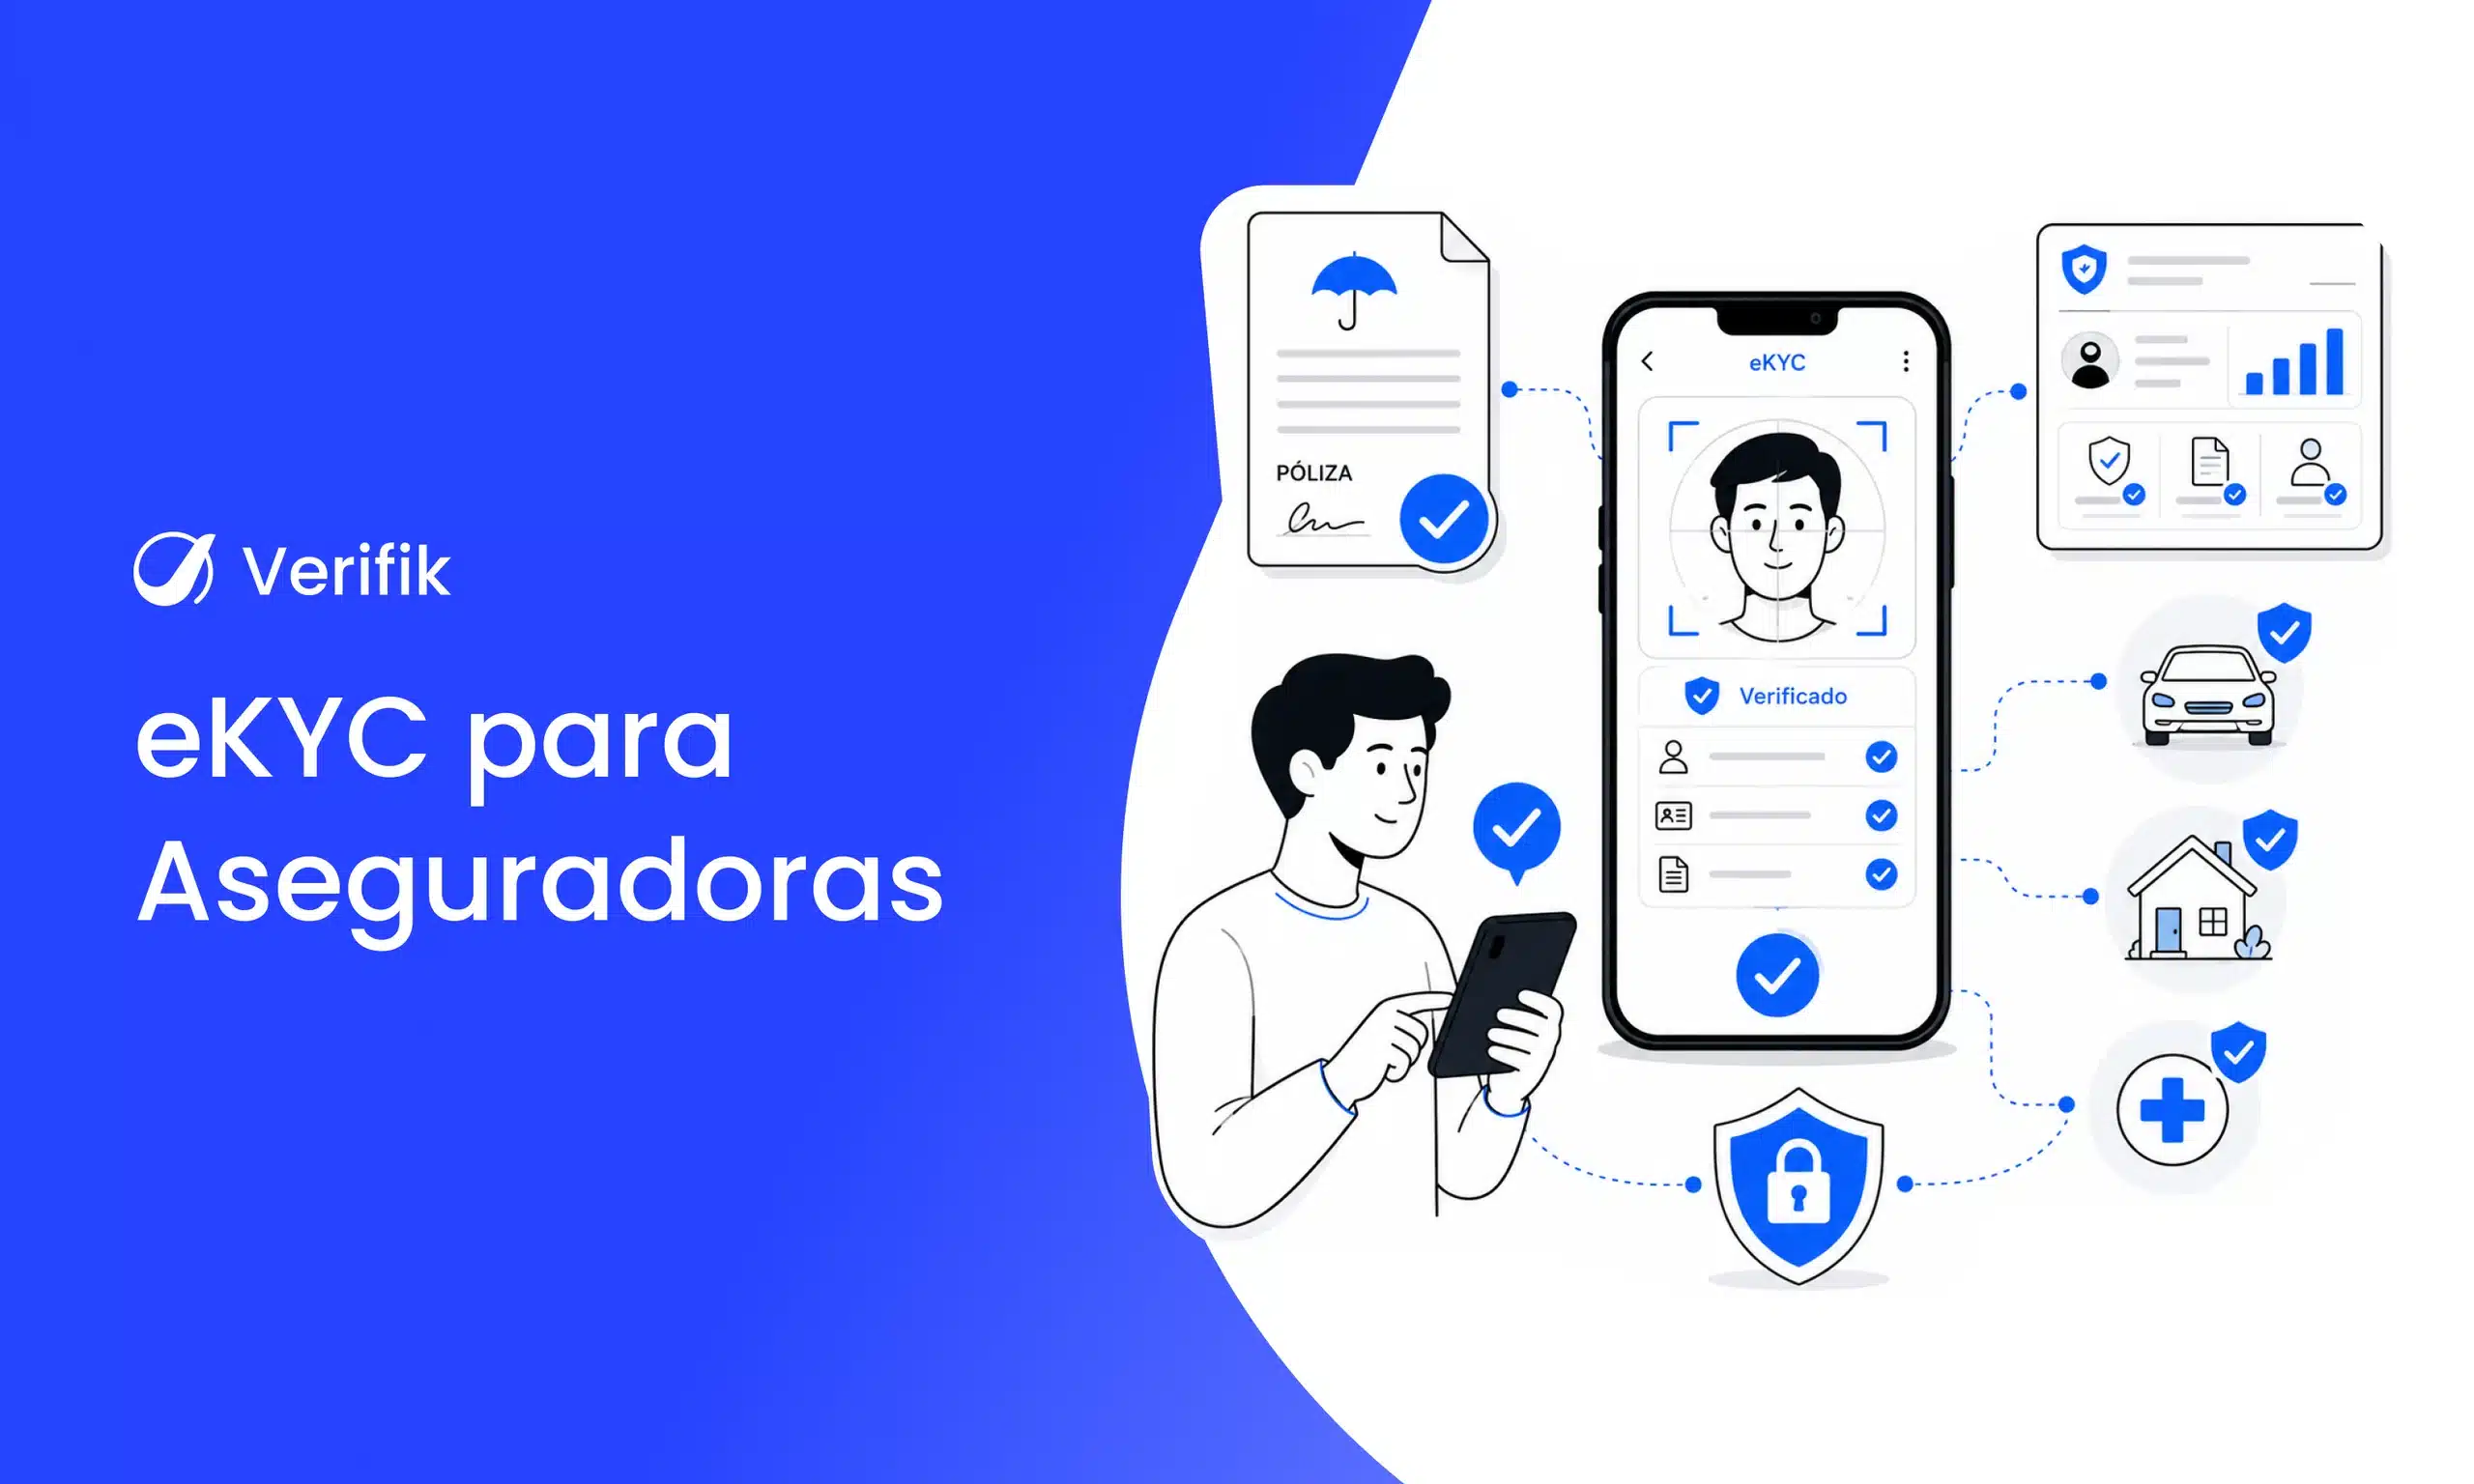
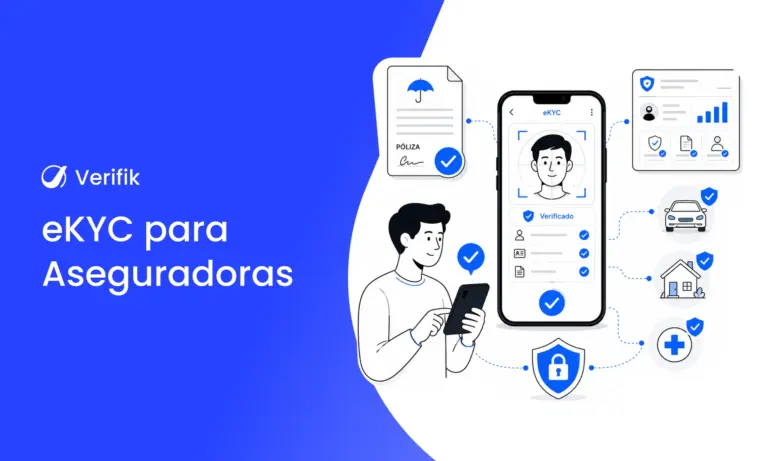
Respuesta corta: eKYC para aseguradoras es la verificación digital de la identidad del tomador o del reclamante antes de emitir una póliza o atender un siniestro: documento, biometría con prueba de vida y consulta de registros oficiales y listas. En Colombia se apoya en el SARLAFT de la Superintendencia Financiera y, en autos y SOAT, en el RUNT y Fasecolda.
Comprar seguros es cada vez más digital, pero la verificación de identidad a menudo no ha avanzado al mismo ritmo. Los clientes esperan que las pólizas se emitan rápidamente, mientras que las aseguradoras deben verificar identidades, prevenir el fraude y cumplir con los requisitos regulatorios antes de brindar cobertura.
Ahí es donde eKYC marca la diferencia. Al automatizar la verificación de identidad, ayuda a las aseguradoras a verificar a los asegurados más rápido, fortalecer la prevención del fraude y ofrecer una experiencia del cliente más fluida sin comprometer el cumplimiento.
En esta guía explicamos cómo eKYC está ayudando a los proveedores de seguros a modernizar la verificación de clientes y a construir un onboarding más seguro, con el foco en Colombia: qué pide el SARLAFT, qué muestran las cifras de fraude de Fasecolda y cómo verificar el vehículo en los seguros de autos. Si buscas directamente la solución, mira eKYC para aseguradoras con smartENROLL.
¿Qué es eKYC para seguros?
eKYC para seguros es el proceso de verificar digitalmente la identidad de un cliente antes de emitir pólizas, atender reclamaciones o prestar servicios de seguros. Combina la lectura de documentos con OCR y detección de alteraciones, el reconocimiento facial con prueba de vida y las consultas a bases de datos oficiales y listas restrictivas para verificar identidades de forma segura y remota.
Al reemplazar la verificación manual por la automatización, eKYC ayuda a las aseguradoras a verificar a los asegurados más rápido, fortalecer el cumplimiento y reducir el fraude relacionado con la identidad a lo largo del ciclo de vida del cliente. Si quieres el panorama general del concepto, consulta qué es una solución eKYC.
Puedes probar lo que explica esta guía sobre eKYC para aseguradoras en tu propia cuenta: crea una cuenta en Verifik.
Por qué la verificación tradicional en seguros se queda corta
Los seguros se venden cada vez más por canales digitales, pero muchos procesos de verificación todavía dependen de revisiones manuales. A medida que los clientes esperan servicios digitales instantáneos, una verificación de identidad lenta genera demoras innecesarias en cada etapa del recorrido del cliente.
El desafío va más allá de la experiencia del cliente. Las compañías de seguros también necesitan detectar solicitudes fraudulentas, prevenir el uso indebido de identidades y cumplir con regulaciones KYC y AML en constante evolución. A medida que aumentan los volúmenes de verificación, depender únicamente de procesos manuales se vuelve difícil de sostener.
eKYC y SARLAFT: qué exige la Superintendencia Financiera a las aseguradoras
En Colombia, las aseguradoras son vigiladas por la Superintendencia Financiera (SFC) y aplican el SARLAFT, el sistema de administración del riesgo de lavado de activos y financiación del terrorismo que la SFC regula en la Circular Básica Jurídica. Conocer al cliente es la base de ese sistema, y eKYC es la forma de hacerlo sin papel.
La SFC permite un procedimiento simplificado de conocimiento del cliente, pero solo para los seguros listados en los subnumerales 4.2.2.2.1.4.4.1 a 4.2.2.2.1.4.4.15 de la Circular Básica Jurídica, como aclara el Concepto 106803 de 2021 de la Superintendencia Financiera. Aun con ese procedimiento, la aseguradora debe hacer la debida diligencia permanente de la relación comercial e identificar a las personas expuestas políticamente (PEP), y puede pedir la información adicional que necesite dentro de los 3 días hábiles siguientes a la vinculación.
El SOAT es el ejemplo más claro. Según las condiciones de expedición del SOAT publicadas por las aseguradoras, la venta se hace con el método simplificado de conocimiento del cliente (Circular Externa 017 de 2021), con verificación en línea de la información del vehículo en el RUNT (Circular Externa 021 de 2017) y, si el tomador es una empresa, con un certificado de existencia y representación legal de no más de 30 días.
En la práctica, cada paso tiene su consulta: el nombre y el número de documento se validan contra la Registraduría, el vehículo contra el RUNT y las PEP y listas como OFAC y ONU se revisan antes de vincular. Para los clientes de mayor riesgo se suman controles de debida diligencia intensificada; la lógica de cada nivel está en nuestra guía de niveles de KYC: CDD vs. EDD vs. simplificado.
Beneficios clave de eKYC para seguros
La verificación de identidad influye en más aspectos que el onboarding de clientes. Afecta la emisión de pólizas, la prevención del fraude, el cumplimiento y la experiencia general del cliente.
eKYC ayuda a las aseguradoras a mejorar cada una de estas áreas mediante un proceso de verificación más rápido, seguro y consistente.
Verificación más rápida de asegurados
Los clientes esperan que los servicios de seguros sean tan digitales como cualquier otro servicio financiero que utilizan. Las revisiones extensas de documentos y las aprobaciones manuales pueden retrasar la emisión de pólizas y generar fricción innecesaria incluso antes de que comience la cobertura.
Una solución eKYC automatiza la verificación de identidad, lo que permite a las aseguradoras verificar a los asegurados en minutos. Una verificación más rápida acelera la emisión de pólizas y ofrece una experiencia del cliente más fluida.
Prevención del fraude más sólida
El fraude en seguros es más sofisticado que nunca, desde el robo de identidad hasta los documentos falsificados y los intentos de suplantación. Detectar estas amenazas solo con revisión manual es cada vez más difícil.
Las soluciones eKYC modernas combinan la verificación de documentos con detección de alteraciones, el reconocimiento facial con prueba de vida y la consulta de bases de datos para identificar solicitudes sospechosas antes de emitir una póliza y volver a confirmar la identidad del reclamante cuando llega un siniestro. Este enfoque por capas ayuda a las aseguradoras a reducir el fraude de identidad mientras protegen a los asegurados legítimos.
Cumplimiento normativo simplificado
Los proveedores de seguros operan bajo requisitos regulatorios que exigen una verificación de identidad precisa y un registro confiable de la información. Mantener la consistencia en los procesos manuales se vuelve más desafiante a medida que crecen los volúmenes de clientes.
Una solución eKYC estandariza los flujos de verificación y deja evidencia de cada uno: con Verifik, cada respuesta de la API va firmada (“Certified by Verifik.co”) y cada caso de smartENROLL queda en la consola de revisión con su estado (pendiente, en progreso, aprobado, rechazado o en revisión). Esto ayuda a las aseguradoras a reducir el esfuerzo manual y a estar preparadas para las revisiones regulatorias.
Mejor experiencia del cliente
El proceso de compra de seguros suele comenzar con la verificación de identidad. Un proceso lento o complicado puede generar frustración incluso antes de que los clientes hayan comprado una póliza.
eKYC elimina la fricción innecesaria del onboarding al permitir que los clientes verifiquen su identidad de forma segura desde casi cualquier dispositivo. Aprobaciones más rápidas y una verificación más fluida ayudan a las aseguradoras a mejorar la satisfacción del cliente desde la primera interacción.
Menores costos operativos
La verificación manual requiere personal dedicado, revisiones repetidas de documentos y un esfuerzo administrativo significativo. A medida que crece la adquisición de clientes, estas tareas repetitivas se vuelven más costosas.
Al automatizar la verificación rutinaria de identidad, eKYC reduce la carga manual y permite que los equipos de verificación se enfoquen en las solicitudes de mayor riesgo y en las excepciones. Esto mejora la eficiencia operativa sin comprometer la calidad de la verificación.
Verificación digital escalable
Un proceso de verificación que funciona con cientos de solicitudes al mes puede tener dificultades cuando miles de asegurados necesitan completar el onboarding. El crecimiento suele exponer las limitaciones de los flujos manuales.
Una solución eKYC permite a las aseguradoras procesar volúmenes de verificación mucho mayores sin aumentar en la misma proporción los recursos operativos. Así, los proveedores de seguros escalan sus servicios digitales con una seguridad y un cumplimiento consistentes.
Fraude en seguros en Colombia: lo que muestran las cifras
Según el comunicado de cifras de Fasecolda, en 2025 la industria aseguradora identificó 49.645 casos de fraude por un valor superior a $256 mil millones, con información de compañías que representan el 78 % de las primas emitidas. Los ramos más afectados fueron SOAT, riesgos laborales, automóviles, salud y sustracción.
Varias de esas modalidades pasan por la identidad o por los documentos. En el SOAT, el 26 % de los casos corresponde a uso indebido o préstamo de pólizas y el 24 % a falsificación de documentos soporte (el 32 % es simulación de accidentes). En sustracción, el 55 % se asocia a falsificación de documentos. Y la Revista Fasecolda calcula que las modalidades más expuestas al uso de inteligencia artificial, como falsificación, suplantación, simulación, exageración y siniestros ficticios, sumaron cerca de 25.000 casos, alrededor del 42 % del total, con un crecimiento cercano al 47 % frente a 2024.
El fraude también apunta al cliente. La República reportó, con datos de Fasecolda, que más de 20.000 clientes han sido engañados al comprar seguros falsos en línea y que en 2024 se registraron 4.081 casos de SOAT falso; los estafadores contactan a los conductores con su nombre, placa, aseguradora y fecha de vencimiento de la póliza y ofrecen renovaciones falsas por WhatsApp. Como contexto internacional, en Estados Unidos la NICB reportó que las menciones de IA en reclamaciones cuestionables crecieron más de 1.400 % entre 2025 y mediados de 2026.
La verificación de identidad frena el préstamo de pólizas, la suplantación y buena parte de los documentos falsos, pero no reemplaza la investigación de siniestros: un accidente simulado o un daño exagerado se detectan con análisis de reclamaciones. Lo que sí aporta eKYC es la certeza de quién compra y quién reclama.
En paralelo, la Superintendencia de Industria y Comercio publicó un proyecto de circular, todavía en borrador y con comentarios hasta el 21 de noviembre de 2026, que pide al menos dos mecanismos independientes de verificación de identidad para vincular nuevos clientes en las entidades que vigila y prohíbe condicionar el servicio a la biometría sin ofrecer una alternativa. Las aseguradoras responden ante la SFC, pero es una señal clara de hacia dónde va el mercado.
Verificación de vehículos para seguros de autos y SOAT
En los seguros de autos, conocer al cliente incluye conocer el vehículo. La API de consulta de SOAT y revisión técnico-mecánica de Verifik consulta el RUNT con el tipo y número de documento del propietario (CC, CE, PA, RC o NIT) y la placa, y devuelve el estado del SOAT (vigencia, número de póliza, aseguradora, fechas de expedición y vencimiento), el de la revisión técnico-mecánica (vigencia, certificado, centro de diagnóstico y fechas), los datos del vehículo y la confirmación del propietario. Como la consulta usa el documento del propietario, funciona directamente cuando el tomador es el propietario.
Para el historial, la verificación de siniestros de Fasecolda devuelve por placa cada reclamación registrada con su identificador, la fecha del accidente y el tipo de amparo, una señal útil para la suscripción (amplía el tema en nuestra guía de verificación de reclamaciones de seguros de vehículos). Y los valores de vehículos por placa de Fasecolda entregan el código Fasecolda, el valor comercial y las especificaciones para fijar el valor asegurado, con datos de procedencia y confianza cuando el código se obtiene por cruce con el RUNT. Si solo necesitas los datos del vehículo, está la consulta RUNT por placa.
Fuera de Colombia, Verifik también consulta el SOAP de Chile por patente y el SOAT de Bolivia.
Cómo se ve en la API
Este ejemplo en JavaScript encadena tres consultas antes de emitir una póliza de autos: la cédula del tomador en la Registraduría (GET /v2/co/cedula), el SOAT y la revisión técnico-mecánica en el RUNT (GET /v2/co/runt/vehiculo) y el historial de siniestros de Fasecolda (GET /v2/co/fasecolda/sinister). Los datos son de ejemplo:
import axios from "axios";

const api = axios.create({
  baseURL: "https://api.verifik.co",
  headers: {
    Accept: "application/json",
    Authorization: `Bearer ${process.env.VERIFIK_TOKEN}`,
  },
});
const get = async (path, params) => (await api.get(path, { params })).data;

// "DD/MM/YYYY" -> Date
const toDate = (s) => {
  const [d, m, y] = s.split("/").map(Number);
  return new Date(y, m - 1, d);
};

async function preIssuanceCheck(documentNumber, plate) {
  // 1. Identidad del tomador (Registraduría)
  const person = await get("/v2/co/cedula", { documentType: "CC", documentNumber });

  // 2. SOAT y revisión técnico-mecánica en el RUNT (documento del propietario + placa)
  const runt = await get("/v2/co/runt/vehiculo", { documentType: "CC", documentNumber, plate });

  // 3. Historial de siniestros por placa (Fasecolda)
  const claims = await get("/v2/co/fasecolda/sinister", { plate }).catch((e) =>
    e.response?.status === 404 ? { data: { sinister: [] } } : Promise.reject(e)
  ); // 404 = sin siniestros registrados

  // Reglas de ejemplo: las define tu aseguradora; Verifik entrega la evidencia firmada
  const { soat, techReview } = runt.data;
  const daysToExpiry = (toDate(soat.dueDate) - new Date()) / 86400000;
  let decision = "emitir";
  if (claims.data.sinister.length > 0 || !techReview.valid) decision = "revision-manual";
  else if (!soat.valid || daysToExpiry < 30) decision = "ofrecer-renovacion-soat";

  return { fullName: person.data.fullName, soat, techReview, claims: claims.data.sinister, decision };
}

console.log(await preIssuanceCheck("1020304050", "ABC123"));
Respuesta 200 de ejemplo de la consulta de SOAT y RTM (datos ficticios):
{
  "data": {
    "documentType": "CC",
    "documentNumber": "1020304050",
    "plate": "ABC123",
    "vehicleInformation": {
      "color": "GRIS",
      "brand": "MARCA DE EJEMPLO",
      "line": "LINEA 1.6",
      "status": "ACTIVO",
      "enrollmentDate": "14/03/2019",
      "plate": "ABC123"
    },
    "soat": {
      "valid": true,
      "expeditionDate": "02/12/2025",
      "dueDate": "03/12/2026",
      "coverageStartDate": "04/12/2025",
      "soatNumber": "00000001"
    },
    "techReview": {
      "valid": true,
      "reviewNumber": "00000002",
      "expeditionDate": "10/03/2026",
      "dueDate": "10/03/2027",
      "requireTechReview": true
    },
    "consultationDateTime": "2026-11-20T13:10:00.000Z"
  },
  "signature": {
    "dateTime": "November 20, 2026 8:10 AM",
    "message": "Certified by Verifik.co"
  }
}
Respuesta 200 de ejemplo del historial de siniestros por placa (datos ficticios):
{
  "data": {
    "plate": "ABC123",
    "sinister": [
      {
        "id": "1",
        "accidentDate": "18/06/2023",
        "protection": "Pérdida Menor Cuantía"
      }
    ]
  },
  "signature": {
    "message": "Certified by Verifik.co",
    "dateTime": "November 20, 2026 8:10 AM"
  },
  "id": "EJ001"
}
Para revisar al tomador o a los beneficiarios en la lista OFAC, la consulta OFAC en Python:
import os
import requests

r = requests.get(
    "https://api.verifik.co/v2/ofac",
    headers={
        "Accept": "application/json",
        "Authorization": f"Bearer {os.getenv('VERIFIK_TOKEN')}",
    },
    params={"documentType": "CC", "documentNumber": "1020304050"},
    timeout=30,
)
data = r.json()["data"]
print(r.status_code, data["fullName"], data["foundInOFAC"])
Las reglas son de la aseguradora: Verifik devuelve la evidencia firmada y tu motor de reglas o tu equipo de suscripción decide si emite, ofrece la renovación o envía el caso a revisión manual.
Transforma la verificación de clientes de seguros con smartENROLL
La efectividad de una estrategia eKYC depende de la plataforma que la respalda. Los proveedores de seguros necesitan una solución que verifique identidades rápido, reduzca el fraude y respalde el cumplimiento normativo sin ralentizar la emisión de pólizas.
smartENROLL es el flujo de onboarding sin código de Verifik y reúne en una sola plataforma la validación de correo con OTP, la verificación del teléfono por SMS y WhatsApp, el reconocimiento facial con prueba de vida, el escaneo de documentos con detección de alteraciones y la consulta en bases de datos gubernamentales y listas restrictivas, con tu propia marca. Se configura para tus productos de seguros, y los casos dudosos llegan a la consola de revisión KYC para que tu equipo los apruebe o rechace. Como señal adicional sobre los datos de contacto, la consulta de teléfono devuelve el titular registrado de un número cuando la fuente tiene coincidencia.
Conoce la solución eKYC para aseguradoras, agenda una sesión con nuestro equipo o prueba las consultas en app.verifik.co.
Conclusión
La verificación de clientes ya no es solo un requisito regulatorio. Es una parte fundamental para ofrecer una experiencia de seguros rápida, segura y confiable. A medida que las expectativas de los clientes evolucionan, las aseguradoras necesitan procesos de verificación que mantengan el ritmo sin aumentar el fraude ni la complejidad operativa.
eKYC proporciona esa base al ayudar a las aseguradoras a verificar a los asegurados más rápido, fortalecer la prevención del fraude y simplificar el cumplimiento mediante un flujo digital seguro. Al elegir una solución eKYC, mira más allá de las funciones individuales: en Colombia, busca una plataforma que cubra la Registraduría, las listas de SARLAFT y los datos del vehículo en el RUNT y Fasecolda. Si también atiendes otros sectores, revisa cómo aplica en eKYC para fintech y en eKYC para bancos. ¿Listo para empezar? Crea tu cuenta y prueba las consultas con tu propio token.