 Cédula de Identidad
 Doc. Nacional de Identidad
 Cédula de Ciudadanía
 Doc. Único de Identidad
 Documento Personal de Identificación
 Clave Única de Registro de Población
 Cédula de Identidad Personal
 Cédula de Identidad Civil
 Cédula de Identidad y Electoral
 Consultar Placa Colombia
 Consultar Placa Perú
 Consultar Placa México
 Consultar Patente Argentina
 Consultar Placa Chile
 Consultar Placa EEUU
 Consultar Placa Brasil


Los clientes ahora esperan abrir una cuenta bancaria desde un teléfono en pocos minutos. Para los bancos, esto crea un problema más complejo: confirmar que cada solicitante es quien dice ser y cumplir con las obligaciones de KYC y AML, sin agregar tanta fricción que los clientes legítimos abandonen la solicitud.
La disyuntiva es clara. Un estudio comparativo de Cornerstone Advisors encontró que por cada solicitud digital de cuenta corriente que un banco completa, 3,36 son abandonadas, y que los controles de fraude rechazan aproximadamente una de cada cuatro antes de la aprobación (eMarketer). Endurece las verificaciones y la finalización disminuye. Relájalas y el fraude logra pasar.
El eKYC para bancos cierra esa brecha al ejecutar verificaciones de documentos, biometría y bases de datos dentro del flujo de onboarding en lugar de hacerlo posteriormente en una cola de revisión. En esta guía, aprenderás qué significa eKYC en la banca, los requisitos que respalda, cómo funciona el proceso paso a paso, las capacidades que debe incluir una plataforma y qué considerar al elegir una.
¿Qué es eKYC en la banca?
eKYC, o conocimiento electrónico del cliente, es el proceso digital de verificar la identidad de un cliente antes de darle acceso a productos o servicios bancarios. Reemplaza la revisión manual de documentos que tradicionalmente se realizaba en una sucursal o en un área de back office por verificaciones automatizadas que se ejecutan durante la propia solicitud.
Un flujo de eKYC bancario normalmente combina varias verificaciones en lugar de depender de una sola:
- Verificación de documentos, para establecer que un documento de identidad es genuino y no ha sido alterado
- OCR, para extraer los datos del cliente de ese documento en lugar de pedirle que los escriba
- Reconocimiento facial, para comparar una selfie en vivo con la fotografía del documento
- Detección de vida, para ayudar a confirmar que hay una persona real presente en lugar de una foto, un video o una máscara
- Verificación OTP, para confirmar la propiedad del número de teléfono o la dirección de correo electrónico incluidos en la solicitud
- Validación en bases de datos, para comprobar los datos extraídos frente a los registros oficiales disponibles
El objetivo no es simplemente aprobar a más solicitantes. Es separar a los clientes genuinos de los fraudulentos con suficiente confianza para respaldar una decisión de onboarding, mientras se mantiene el proceso lo suficientemente corto como para que los clientes genuinos realmente lo completen.
Si quieres ver cómo se aplica esto en tu operación, conoce smartENROLL.
Por qué los bancos están pasando del KYC manual al eKYC
La mayoría de los bancos no se propusieron crear un proceso de onboarding lento. Se fue acumulando. Una verificación de documentos aquí, una herramienta de screening separada allá, una cola de revisión manual para detectar lo que las herramientas pasaban por alto. Cada incorporación tenía sentido por sí sola y, juntas, produjeron un recorrido que toma días y pierde solicitantes en cada transición.
El contraste entre los dos enfoques se ve con mayor claridad al compararlos lado a lado.
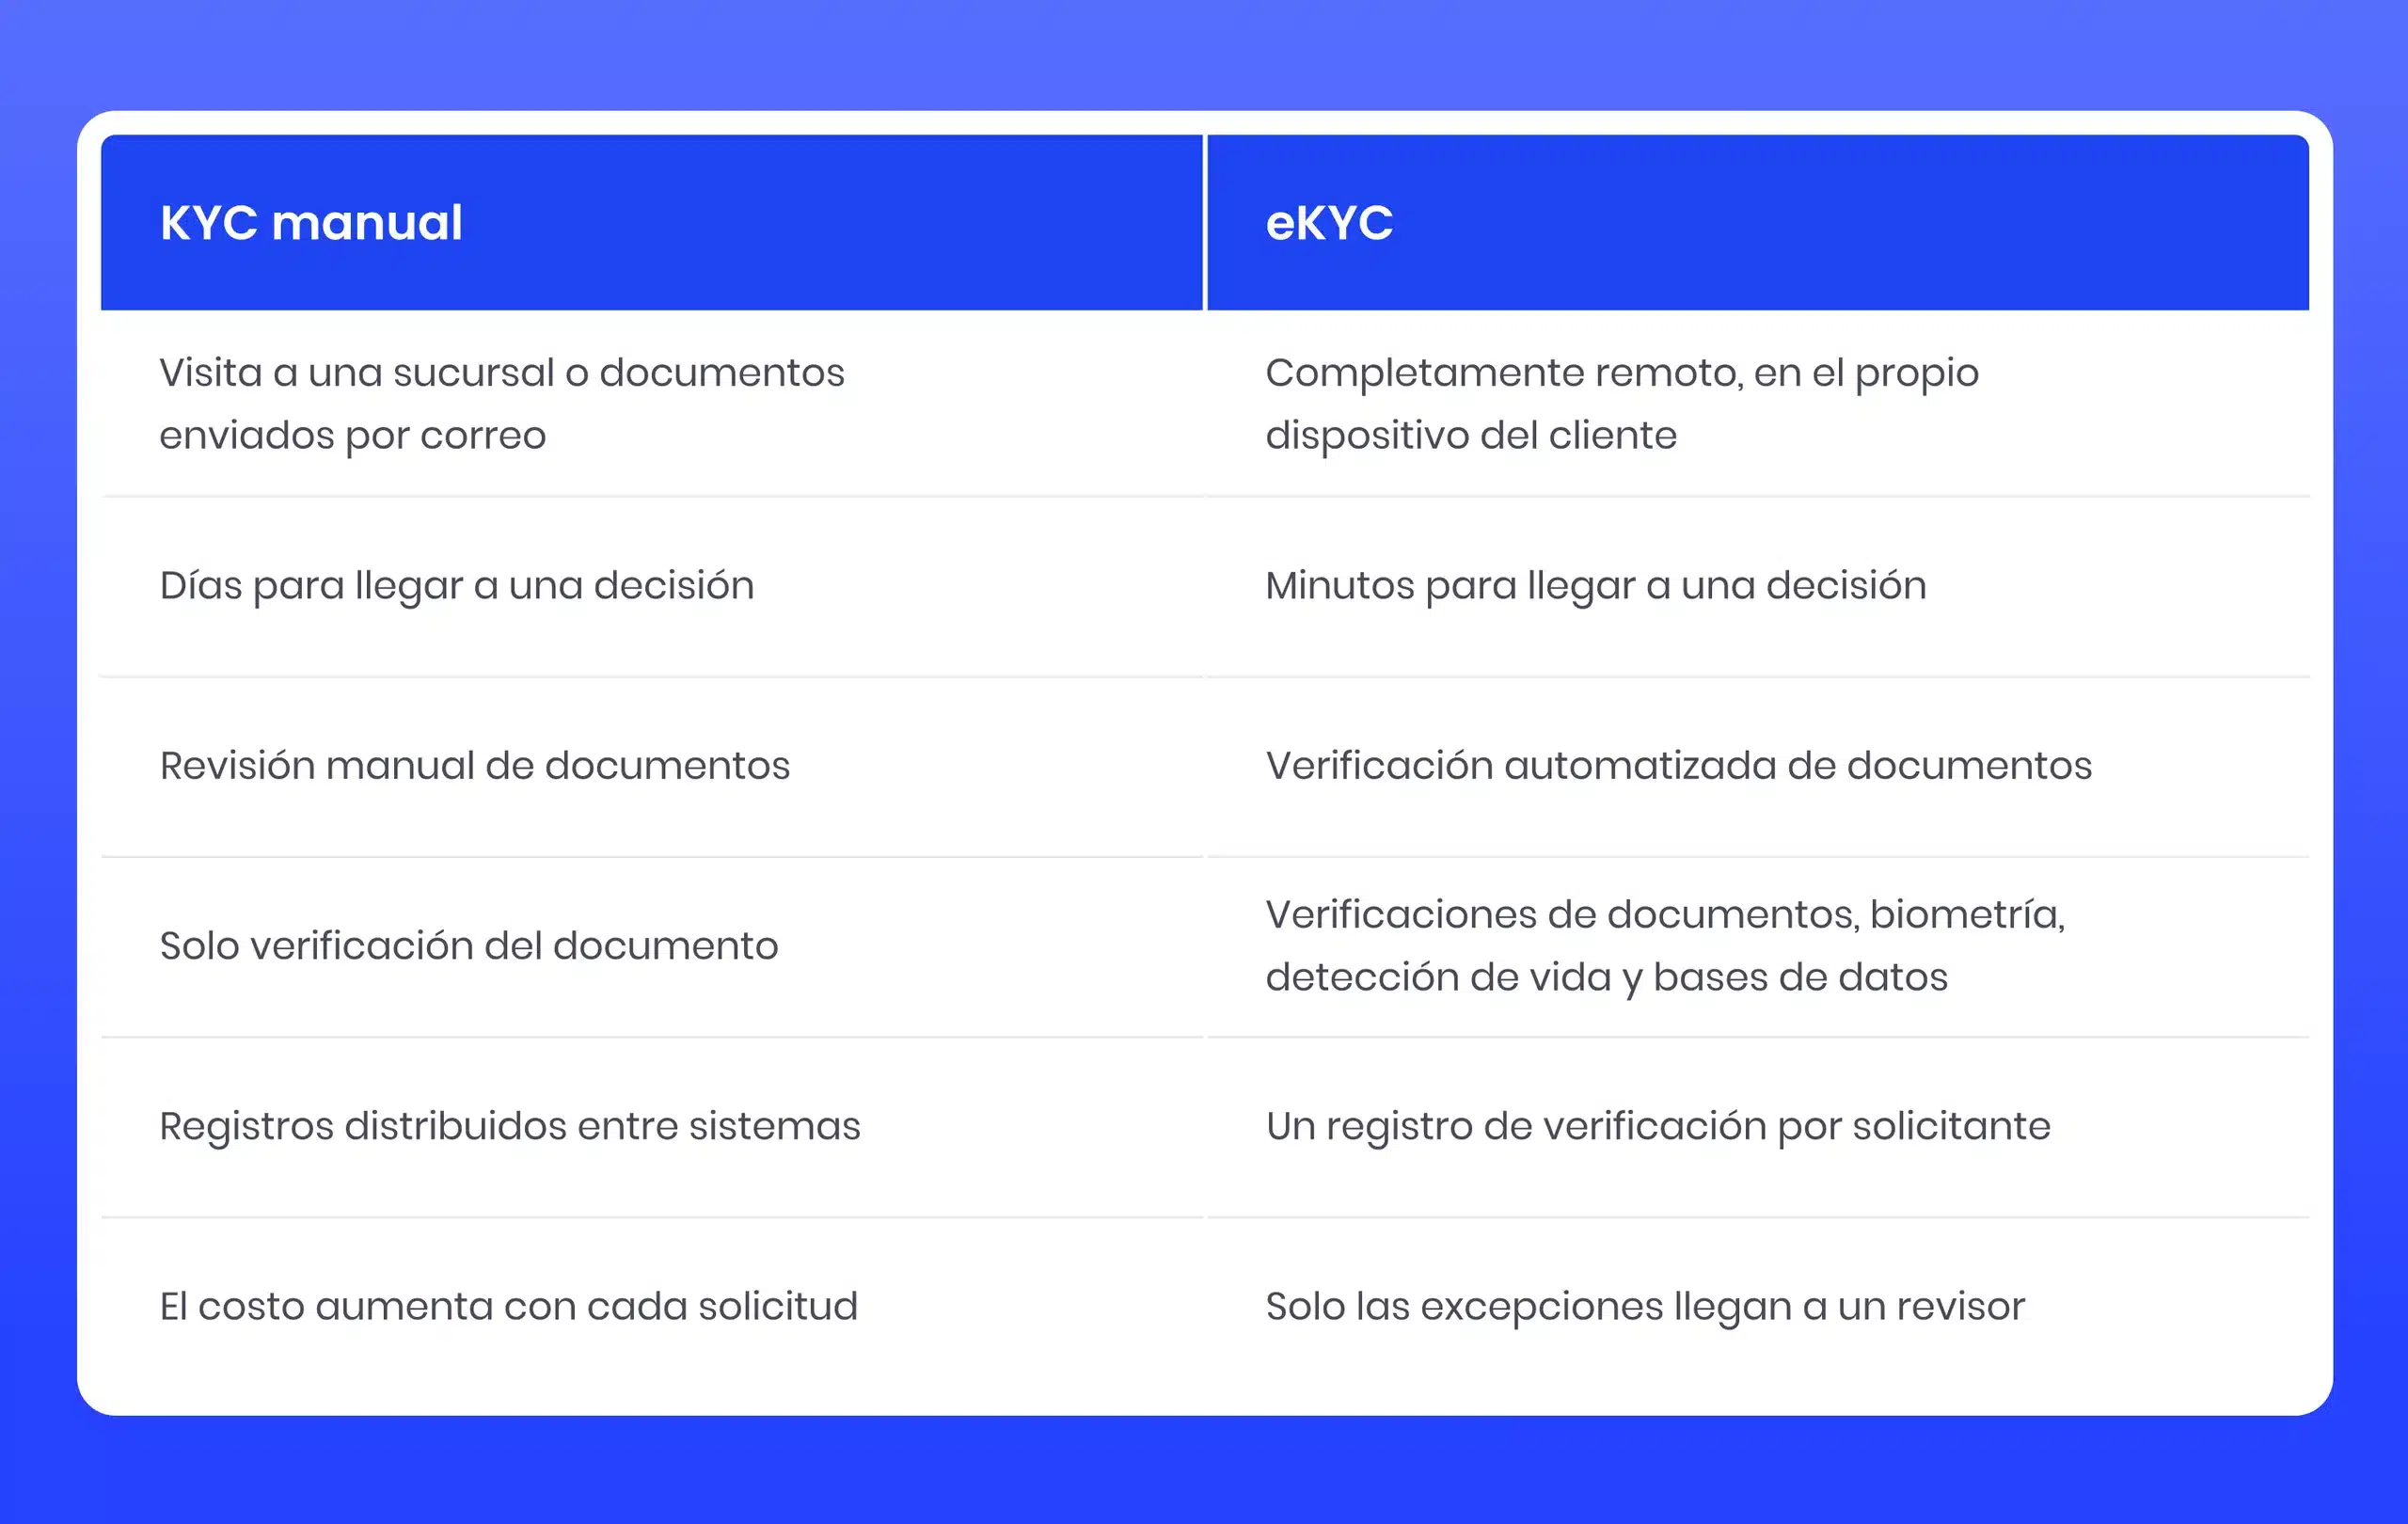
El KYC manual no escala
Cuando las solicitudes llegaban a una sucursal, un revisor podía manejar el volumen del día. Los canales digitales eliminan ese límite natural. Los volúmenes aumentan, las colas de revisión se alargan y los tiempos de aprobación se extienden justo en el momento en que el cliente te compara con un competidor que lo aprobó esta mañana.
Herramientas de verificación desconectadas
Realizar verificaciones de documentos en un sistema, screening en otro y biometría en un tercero significa que ningún lugar contiene una visión completa del solicitante. Dos revisores que analizan al mismo cliente pueden llegar a conclusiones diferentes, algo difícil de defender en una auditoría.
Las verificaciones de documentos por sí solas no son suficientes
Un documento genuino en las manos equivocadas sigue superando una verificación documental. Establecer que la persona que presenta la solicitud es el titular legítimo de esa identidad requiere una comparación biométrica y una verificación de vida, no una revisión más detallada del documento.
El costo de cumplimiento crece con el volumen
Las obligaciones de screening, conservación de registros y revisión periódica aumentan a medida que crece la base de clientes. Gestionarlas manualmente significa que el costo de cumplimiento crece al mismo ritmo que el negocio, lo contrario de lo que se supone que debe ofrecer un canal digital.
Requisitos KYC y AML que los bancos deben cumplir
Las obligaciones específicas difieren según el país y el supervisor, pero se construyen sobre una base común. Las Recomendaciones del GAFI, el estándar internacional que siguen la mayoría de las normas nacionales de AML, exigen que las instituciones reguladas identifiquen a sus clientes, comprendan el riesgo que representa cada uno y conserven registros que demuestren cómo llegaron a esa conclusión.
En la práctica, el proceso de eKYC de un banco debe respaldar cinco obligaciones principales.
1. Identificación del cliente
Recopilar y verificar información de identificación a partir de una fuente confiable e independiente. En un canal digital, esto normalmente significa un documento emitido por el gobierno, verificado para comprobar su autenticidad y comparado con la persona que lo presenta.
2. Debida diligencia del cliente
Comprender quién es el cliente y qué pretende hacer con la cuenta, y luego aplicar verificaciones proporcionales al riesgo que representa ese perfil. Para una cuenta minorista sencilla, esto es limitado. Para un cliente de mayor riesgo, no lo es.
3. Screening de sanciones y PEP
Verificar a los solicitantes frente a listas de sanciones, listas de vigilancia y registros de personas expuestas políticamente antes del onboarding, y mantener ese screening actualizado posteriormente.
4. Conservación de registros
Conservar la evidencia de verificación y el registro de decisiones durante el periodo que exija tu supervisor, en un formato que pueda presentarse durante una auditoría o una investigación.
5. Monitoreo continuo
Tratar la verificación como algo que continúa después de la apertura de la cuenta, en lugar de como un control único al inicio de la relación.
Cada una de estas obligaciones tiene detalles que merecen más espacio que una sola sección. Para obtener una visión completa, incluido cómo difieren las obligaciones entre supervisores y qué evidencia esperan, consulta Requisitos KYC y AML para bancos: una guía completa.
Cómo funciona el eKYC bancario, paso a paso
La secuencia a continuación muestra cómo funciona normalmente un flujo de eKYC bancario automatizado. El cliente lo experimenta como un recorrido continuo, que generalmente se completa en minutos.
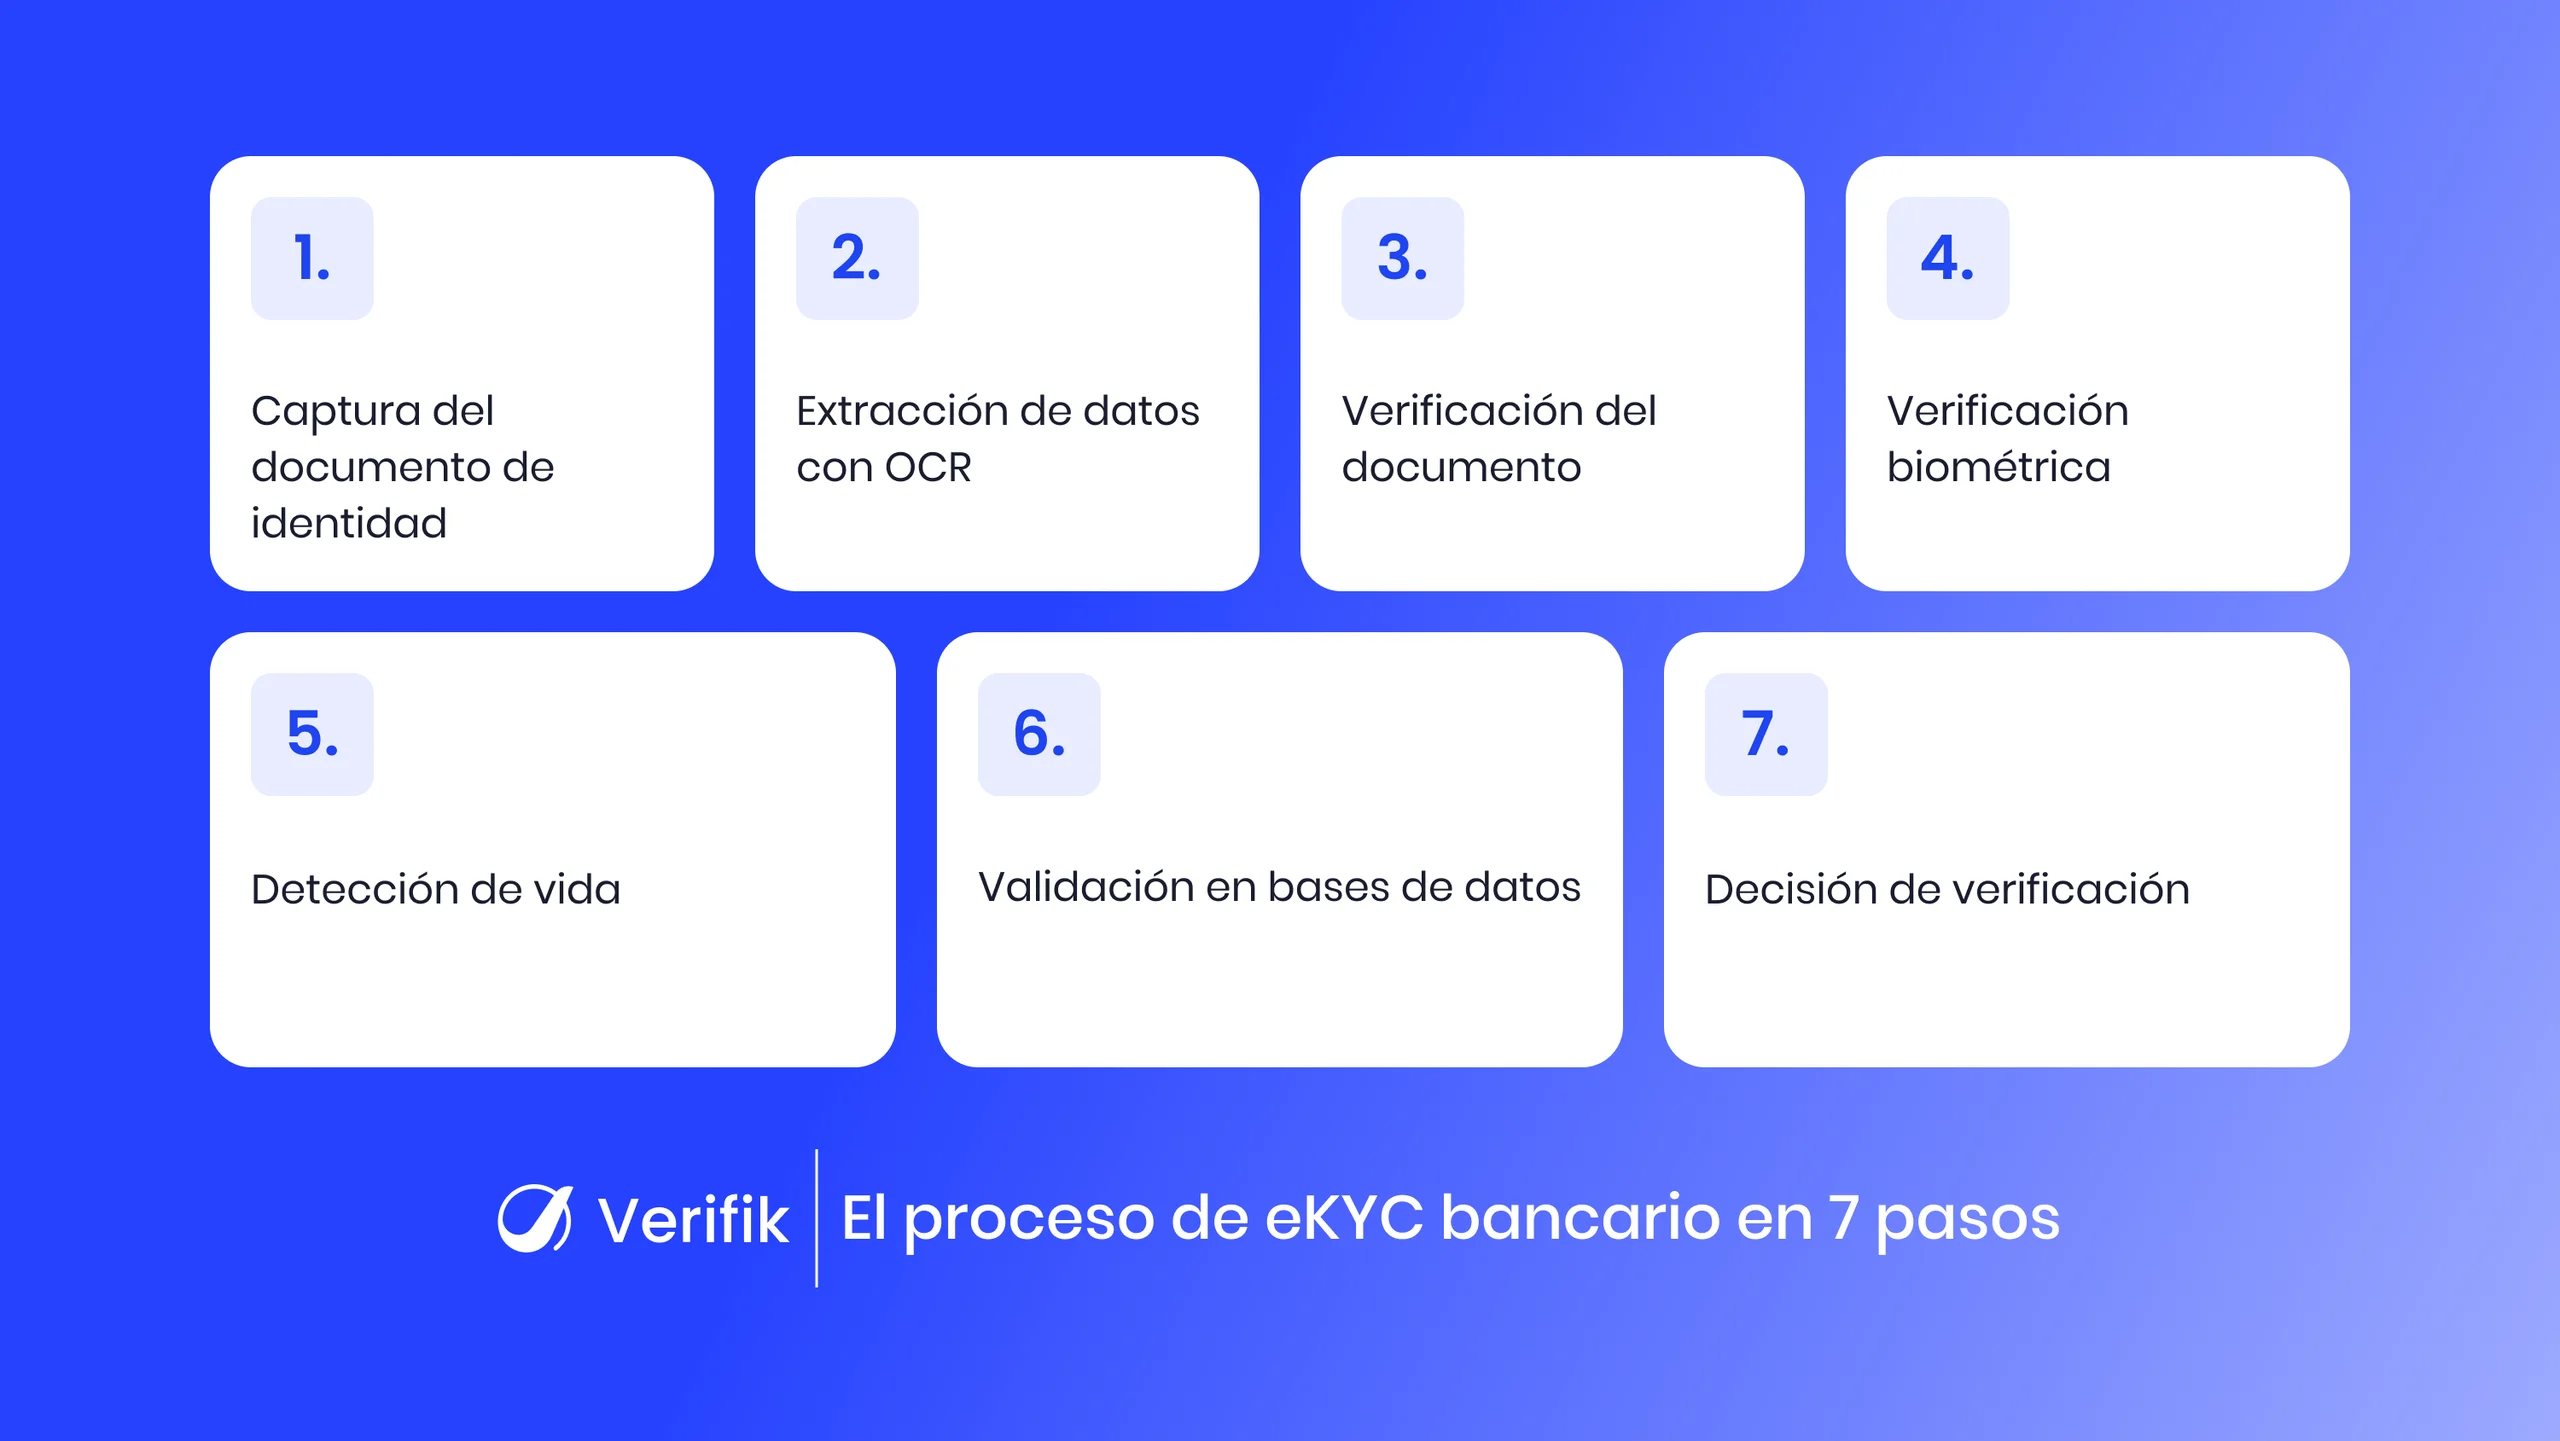
1. Captura del documento de identidad
El cliente carga o escanea un documento de identidad emitido por el gobierno, como un documento nacional de identidad, pasaporte o licencia de conducir, desde el dispositivo en el que ya está realizando la solicitud.
2. Extracción de datos con OCR
El OCR lee el documento y extrae automáticamente los datos del cliente. Esto elimina gran parte de la escritura manual de la solicitud, lo cual importa porque el ingreso manual es tanto un punto de abandono como una fuente de errores de datos que aparecen posteriormente durante la revisión.
3. Verificación del documento
El documento se verifica en busca de señales de alteración, falsificación o inconsistencias. Detectar un documento manipulado en este punto es considerablemente menos costoso que descubrirlo después de que una cuenta haya sido abierta y utilizada.
4. Verificación biométrica
El cliente toma una selfie en vivo, que se compara con la fotografía del documento para establecer que ambas corresponden a la misma persona.
5. Detección de vida
Una verificación de vida ayuda a confirmar que una persona real está completando la solicitud y ayuda a proteger contra intentos de suplantación mediante fotos impresas, videos reproducidos o máscaras.
6. Validación en bases de datos
Los datos extraídos se verifican frente a bases de datos gubernamentales locales e internacionales disponibles, y frente a fuentes de listas de sanciones y vigilancia, para agregar una confirmación independiente de la identidad y detectar cualquier señal de cumplimiento.
7. Decisión de verificación
Las señales de cada paso se reúnen para respaldar una decisión de onboarding. Los casos claros se aprueban o rechazan automáticamente. Los casos que quedan entre ambos extremos se envían a un revisor con la evidencia ya recopilada, una tarea muy diferente a comenzar una revisión desde cero.
Si quieres ver este proceso con mayor profundidad, incluyendo qué ocurre en cada transición y dónde suelen fallar las solicitudes, consulta Cómo funciona el eKYC bancario: explicación paso a paso.
Capacidades principales de una plataforma de eKYC bancario
La mayoría de los proveedores promocionan una lista similar. Lo que los diferencia es cómo funcionan las piezas en conjunto y qué parte del recorrido cubren sin necesitar un segundo proveedor.
• Verificación de identidad impulsada por IA
Verificación automatizada de la identidad del cliente mediante verificaciones de documentos, OCR y autenticación biométrica, en lugar de que un revisor compare un escaneo con un formulario.
• Verificación de documentos y OCR
Captura de documentos de identidad, extracción automática de la información contenida en ellos y detección de documentos alterados o sospechosos.
• Reconocimiento facial y detección de vida
Comparación de una selfie en vivo con la fotografía del documento, además de una verificación de vida para ayudar a confirmar que hay una persona real detrás de la solicitud.
• Verificación OTP
Confirmación de que el cliente controla el número de teléfono o la dirección de correo electrónico que proporcionó, lo que también te brinda un canal utilizable para una autenticación posterior.
• Inteligencia de teléfono y correo electrónico
Señales obtenidas de los propios datos de contacto, incluido el operador, la titularidad y la información asociada, utilizadas como evidencia adicional en lugar de como una decisión por sí solas.
• Validación en bases de datos
Verificación cruzada de la información del cliente con bases de datos gubernamentales locales e internacionales disponibles, donde la cobertura en tus mercados reales importa más que la extensión de la lista de funcionalidades.
• Flujos configurables de KYC y AML
La capacidad de adaptar los pasos de registro, el orden de verificación y las reglas de escalamiento a tu propio proceso de onboarding. Una plataforma que impone su flujo a tu banco tiende a crear las soluciones manuales alternativas que se compró para eliminar. smartENROLL reúne estas capacidades en un solo flujo de trabajo en lugar de dejarte ensamblarlas.
Para analizar más de cerca cuáles de estas realmente afectan la precisión de la verificación y cuáles son requisitos básicos, consulta 10 funciones imprescindibles de eKYC para la banca digital.
Adaptar la profundidad de las verificaciones KYC al riesgo del cliente
Aplicar verificaciones idénticas a todos los solicitantes es la forma más común en que los bancos terminan con demasiada fricción y muy poca garantía. Un cliente minorista de bajo riesgo pasa por pasos que no están justificados, mientras que un solicitante de mayor riesgo recibe el mismo tratamiento y nada más.
Un enfoque basado en riesgos clasifica a los solicitantes en niveles y adapta la profundidad de la verificación a cada nivel. Los clientes de menor riesgo avanzan por un recorrido más corto. Los casos estándar completan todo el flujo. Los casos de mayor riesgo activan verificaciones adicionales, evidencia adicional y, generalmente, una revisión humana antes de la aprobación.
Definir correctamente estos niveles es tanto una cuestión de política como de tecnología, y es un punto que los supervisores analizan de cerca. Niveles de KYC bancario explicados: CDD vs. EDD vs. simplificado explica cómo difieren los niveles, qué requiere cada uno y cómo decidir a cuál pertenece cada solicitante.
Beneficios de eKYC para los bancos
• Apertura de cuentas más rápida
Las verificaciones que antes requerían días de intercambios se ejecutan durante el tiempo que el cliente ya está dedicando a la solicitud, por lo que la aprobación llega mientras su intención sigue siendo reciente.
• Menos trabajo manual de KYC
La verificación rutinaria se automatiza, lo que permite a los equipos de onboarding y cumplimiento dedicar su tiempo a los casos que realmente requieren criterio, en lugar de procesar una cola de casos sencillos.
• Mayor garantía de identidad
Combinar señales de documentos, biometría, detección de vida, teléfono, correo electrónico y bases de datos produce una visión más completa del solicitante que cualquier verificación individual y hace que la suplantación sea más difícil de llevar a cabo.
• Menos solicitudes abandonadas
Mantener la verificación dentro de un solo recorrido, en lugar de enviar a los clientes a herramientas separadas o pedirles que vuelvan a enviar documentos, elimina los puntos en los que las solicitudes se abandonan con mayor frecuencia.
• Cumplimiento listo para auditorías
Las verificaciones automatizadas y los registros de verificación conservados te brindan una base consistente y trazable para las decisiones que tomaste, que es lo que realmente solicita una auditoría. El eKYC para banca respalda los flujos de KYC y AML de esta manera, en lugar de reemplazar el criterio que aplica tu equipo de cumplimiento.
• Onboarding que escala
El crecimiento del volumen deja de traducirse directamente en crecimiento de personal, porque la proporción de solicitudes que necesitan intervención humana disminuye, en lugar de que el número absoluto aumente con cada nuevo canal.
Dónde encaja eKYC en el recorrido del cliente bancario
• Onboarding de nuevos clientes
El caso más evidente. La identidad se establece antes de abrir la cuenta, dentro del recorrido digital que inició el cliente.
• Aplicaciones de banca móvil
Verificación integrada en tus propias aplicaciones web y móviles, para que el cliente nunca abandone la experiencia que reconoce como tuya.
• Detección de solicitudes fraudulentas
Múltiples señales de identidad combinadas para detectar solicitudes sospechosas antes de la aprobación, una posición mejor que detectarlas posteriormente a partir del comportamiento transaccional.
• Reverificación de clientes
Los clientes existentes se vuelven a verificar cuando cambian las circunstancias, cuando un supervisor lo espera o cuando la actividad de la cuenta justifica otra revisión. Revisión periódica de KYC: cómo los bancos vuelven a verificar a los clientes explica cuándo se activa la reverificación y cómo realizarla sin interrumpir a los clientes que no han hecho nada incorrecto.
Desafíos que enfrentan los bancos al implementar eKYC
Seguridad vs. finalización
Cada verificación adicional aumenta la garantía y reduce la finalización. El trabajo consiste en encontrar el punto en el que la verificación marginal deja de justificar la cantidad de solicitantes que se pierden por ella, y ese punto difiere según el producto y el mercado.
Condiciones reales de captura
Los clientes fotografían documentos con poca luz, en pantallas agrietadas y con cámaras antiguas. Una plataforma que funciona bien con imágenes de prueba limpias y mal en estas condiciones no está funcionando bien.
Cobertura entre mercados
Cada país tiene sus propios documentos de identidad, sus propios registros y sus propias reglas sobre qué se puede verificar. Expandirse a un nuevo mercado rara vez es tan simple como cambiar una configuración, y vale la pena confirmar la cobertura antes de comprometerse con un roadmap.
Protección de datos y consentimiento
Los datos biométricos se consideran sensibles en la mayoría de los regímenes de privacidad, lo que implica obligaciones de consentimiento, retención y almacenamiento que existen junto con tus obligaciones de AML, no dentro de ellas.
Cómo elegir una solución de eKYC para tu banco
Las comparaciones de funcionalidades tienden a verse similares entre proveedores, por lo que las preguntas útiles son aquellas que revelan cómo se comporta una plataforma en tu entorno y no en una demo.
- ¿Qué documentos de identidad y bases de datos oficiales admiten en cada mercado en el que operamos actualmente y cuáles están en el roadmap?
- ¿Cómo detectan documentos manipulados, videos reproducidos y otros intentos de suplantación, y cómo se mide ese desempeño?
- ¿Qué proporción de solicitudes esperaríamos que necesitara revisión manual y qué evidencia recibe un revisor?
- ¿Cómo se conservan los registros de verificación y cómo se presentan para una auditoría?
- ¿Podemos configurar nosotros mismos el orden de verificación, los niveles de riesgo y las reglas de escalamiento, o eso requiere a su equipo de ingeniería?
- ¿Cómo se integra esto con nuestro stack de banca digital existente y cómo sería un plazo de implementación realista?
- ¿Qué ocurre con nuestro onboarding cuando los volúmenes de verificación se duplican?
Las respuestas a estas preguntas suelen decirte más sobre una plataforma que cualquier matriz de funcionalidades.
Por qué los bancos eligen smartENROLL
Todo lo anterior describe lo que un banco debería esperar de una plataforma de eKYC. smartENROLL reúne esas capacidades en un solo flujo de onboarding: verificación de identidad impulsada por IA, OCR, screening en bases de datos locales e internacionales, reconocimiento facial, detección de vida, verificación OTP, inteligencia de teléfono y correo electrónico y autenticación biométrica.
Debido a que las verificaciones se encuentran en un solo flujo, tus clientes completan la verificación sin pasar de una herramienta a otra y tu equipo ve un único registro consistente de cómo se tomó cada decisión. Los pasos de registro y las reglas de verificación son configurables, por lo que smartENROLL para banca se adapta a la forma en que tu banco ya realiza el onboarding, en lugar de pedirte que reconstruyas el proceso alrededor de la plataforma.
Se conecta con aplicaciones web existentes, aplicaciones de banca móvil y sistemas empresariales mediante APIs flexibles.
¿Listo para ver cómo se adaptaría a tu proceso de onboarding? Agenda una demo personalizada.
Conclusión
eKYC no elimina la obligación de un banco de conocer a sus clientes. Cambia el lugar donde ocurre ese trabajo, trasladándolo de una cola de revisión posterior a la solicitud hacia la propia solicitud, y de la comparación manual a verificaciones automatizadas respaldadas por un registro.
Para los bancos, el resultado es un camino más corto hacia una cuenta abierta, menos solicitudes perdidas por fricción y un registro de verificación que se sostiene cuando alguien solicita verlo.
La plataforma que vale la pena elegir es la que cubre los mercados en los que realmente operas y se adapta al proceso de onboarding que ya tienes. Si eso es lo que estás evaluando, explora smartENROLL para banca y descubre cómo se adapta a tu recorrido.