 Cédula de Identidad
 Doc. Nacional de Identidad
 Cédula de Ciudadanía
 Doc. Único de Identidad
 Documento Personal de Identificación
 Clave Única de Registro de Población
 Cédula de Identidad Personal
 Cédula de Identidad Civil
 Cédula de Identidad y Electoral
 Consultar Placa Colombia
 Consultar Placa Perú
 Consultar Placa México
 Consultar Patente Argentina
 Consultar Placa Chile
 Consultar Placa EEUU
 Consultar Placa Brasil


Cada flujo de registro de una fintech es una carrera entre el crecimiento y el fraude, y una moderna plataforma de eKYC para fintech tiene que ganar en ambos frentes: permitir que los usuarios reales entren en minutos y mantener fuera las identidades falsas.
En EE. UU., según datos de IdentityIQ, las alertas vinculadas a nuevas cuentas potencialmente fraudulentas aumentaron un 65 % en 2025 frente a 2024, impulsadas por delincuentes que usan identidades robadas y sintéticas para abrir cuentas financieras. El mismo tipo de ataque llega a las fintech de América Latina.
En esta guía verás qué significa eKYC para una fintech, los requisitos KYC y AML que debes cubrir, el proceso de verificación en seis pasos, cómo se ve en la API, la disyuntiva entre seguridad y finalización, y por qué la cobertura local en LATAM importa tanto como el flujo digital.
Qué significa eKYC para una fintech
eKYC es la versión electrónica de Know Your Customer: verificar quién es un usuario, evaluar su riesgo y mantener registros que demuestren que lo hiciste. Para una fintech, tres partes de ese trabajo son las más importantes.
Identificación del cliente durante el registro
Antes de la primera transacción, debes identificar a la persona detrás de la cuenta. En la práctica, esto significa recopilar un documento de identidad emitido por el gobierno, extraer los datos y comparar una selfie en vivo con la foto del documento. Los reguladores llaman a esto Programa de Identificación del Cliente, y se aplica tanto si eres un banco, un prestamista o una aplicación de billetera.
Debida diligencia, no solo una verificación única
La verificación no termina en el registro. La debida diligencia del cliente significa comprender quién es el cliente y vigilar la actividad sospechosa durante toda la vida de la cuenta.
Las fintech que hacen onboarding de empresas también deben identificar a los beneficiarios finales: cada persona con un 25 % o más de participación, además de una persona con control. La Regla de Debida Diligencia del Cliente de FinCEN de EE. UU. establece este estándar, y en Colombia el SARLAFT exige identificar al beneficiario final con la misma lógica.
Las fintech enfrentan reglas al nivel de los bancos
Los reguladores rara vez les dan a las fintech una versión más flexible de las reglas. Una billetera digital o una aplicación de préstamos suele estar autorizada como institución financiera u operar a través de un banco asociado, y ambas vías conllevan las mismas expectativas de AML.
Las Recomendaciones del GAFI, el estándar internacional que siguen la mayoría de las normas nacionales de AML, no hacen distinción entre una sucursal y una aplicación.
Puedes probar lo que explica esta guía sobre eKYC para fintech en tu propia cuenta: crea una cuenta en Verifik.
Los requisitos principales de KYC para las fintech
Los requisitos difieren según el país, pero los mismos cuatro pilares aparecen en casi todas partes. Un software de eKYC para fintech debe cubrirlos todos en un solo flujo de trabajo. Para el marco general, consulta también los requisitos de cumplimiento de eKYC.
1. Verificación de identidad de cada usuario
Recopila y verifica un documento de identidad emitido por el gobierno para cada usuario individual: documento nacional de identidad, pasaporte o licencia de conducir. El sistema debe leer el documento, confirmar que es genuino y comparar el rostro del solicitante con la foto. Los nombres, números de identificación y fechas de nacimiento deben verificarse contra el propio documento, no solo con lo que escribe el usuario.
2. Beneficiarios finales de clientes empresariales
Si tu fintech hace onboarding de empresas, por ejemplo comerciantes o prestatarios pyme, debes identificar a las personas reales detrás de ellas. Eso significa cada persona con un 25 % o más de participación y una persona con control de gestión. Las empresas fantasma existen para ocultar la propiedad, por lo que esta verificación es donde muchas fintech fallan en su primera evaluación regulatoria.
3. Screening de sanciones y PEP
Cada nuevo usuario debe someterse a verificación en listas restrictivas: sanciones, bases de datos de personas expuestas políticamente (PEP) y medios adversos. El screening en el onboarding no basta por sí solo: las listas cambian a diario, así que tu política de cumplimiento debe definir cuándo volver a consultarlas por API. Pasar por alto a una persona sancionada es una de las formas más rápidas de perder una licencia. En la práctica, eso incluye listas como OFAC y Naciones Unidas.
4. Monitoreo continuo
Después del onboarding, las transacciones deben monitorearse en busca de patrones sospechosos y la información del cliente debe mantenerse actualizada. Un usuario que era de bajo riesgo durante el registro puede convertirse en uno de alto riesgo más adelante. Los reguladores esperan revisiones periódicas y un registro claro de qué se verificó, cuándo y por qué.
Si estás armando el programa desde cero, una lista de verificación de requisitos KYC para startups fintech recorre cada uno de estos pilares en el orden en que un equipo nuevo debería abordarlos.
Cómo funciona el proceso de eKYC para fintech
Un flujo de registro de una fintech normalmente ejecuta seis verificaciones en secuencia. Una buena solución KYC para fintech las ejecuta en segundos y le indica al usuario exactamente qué hacer cuando algo falla.
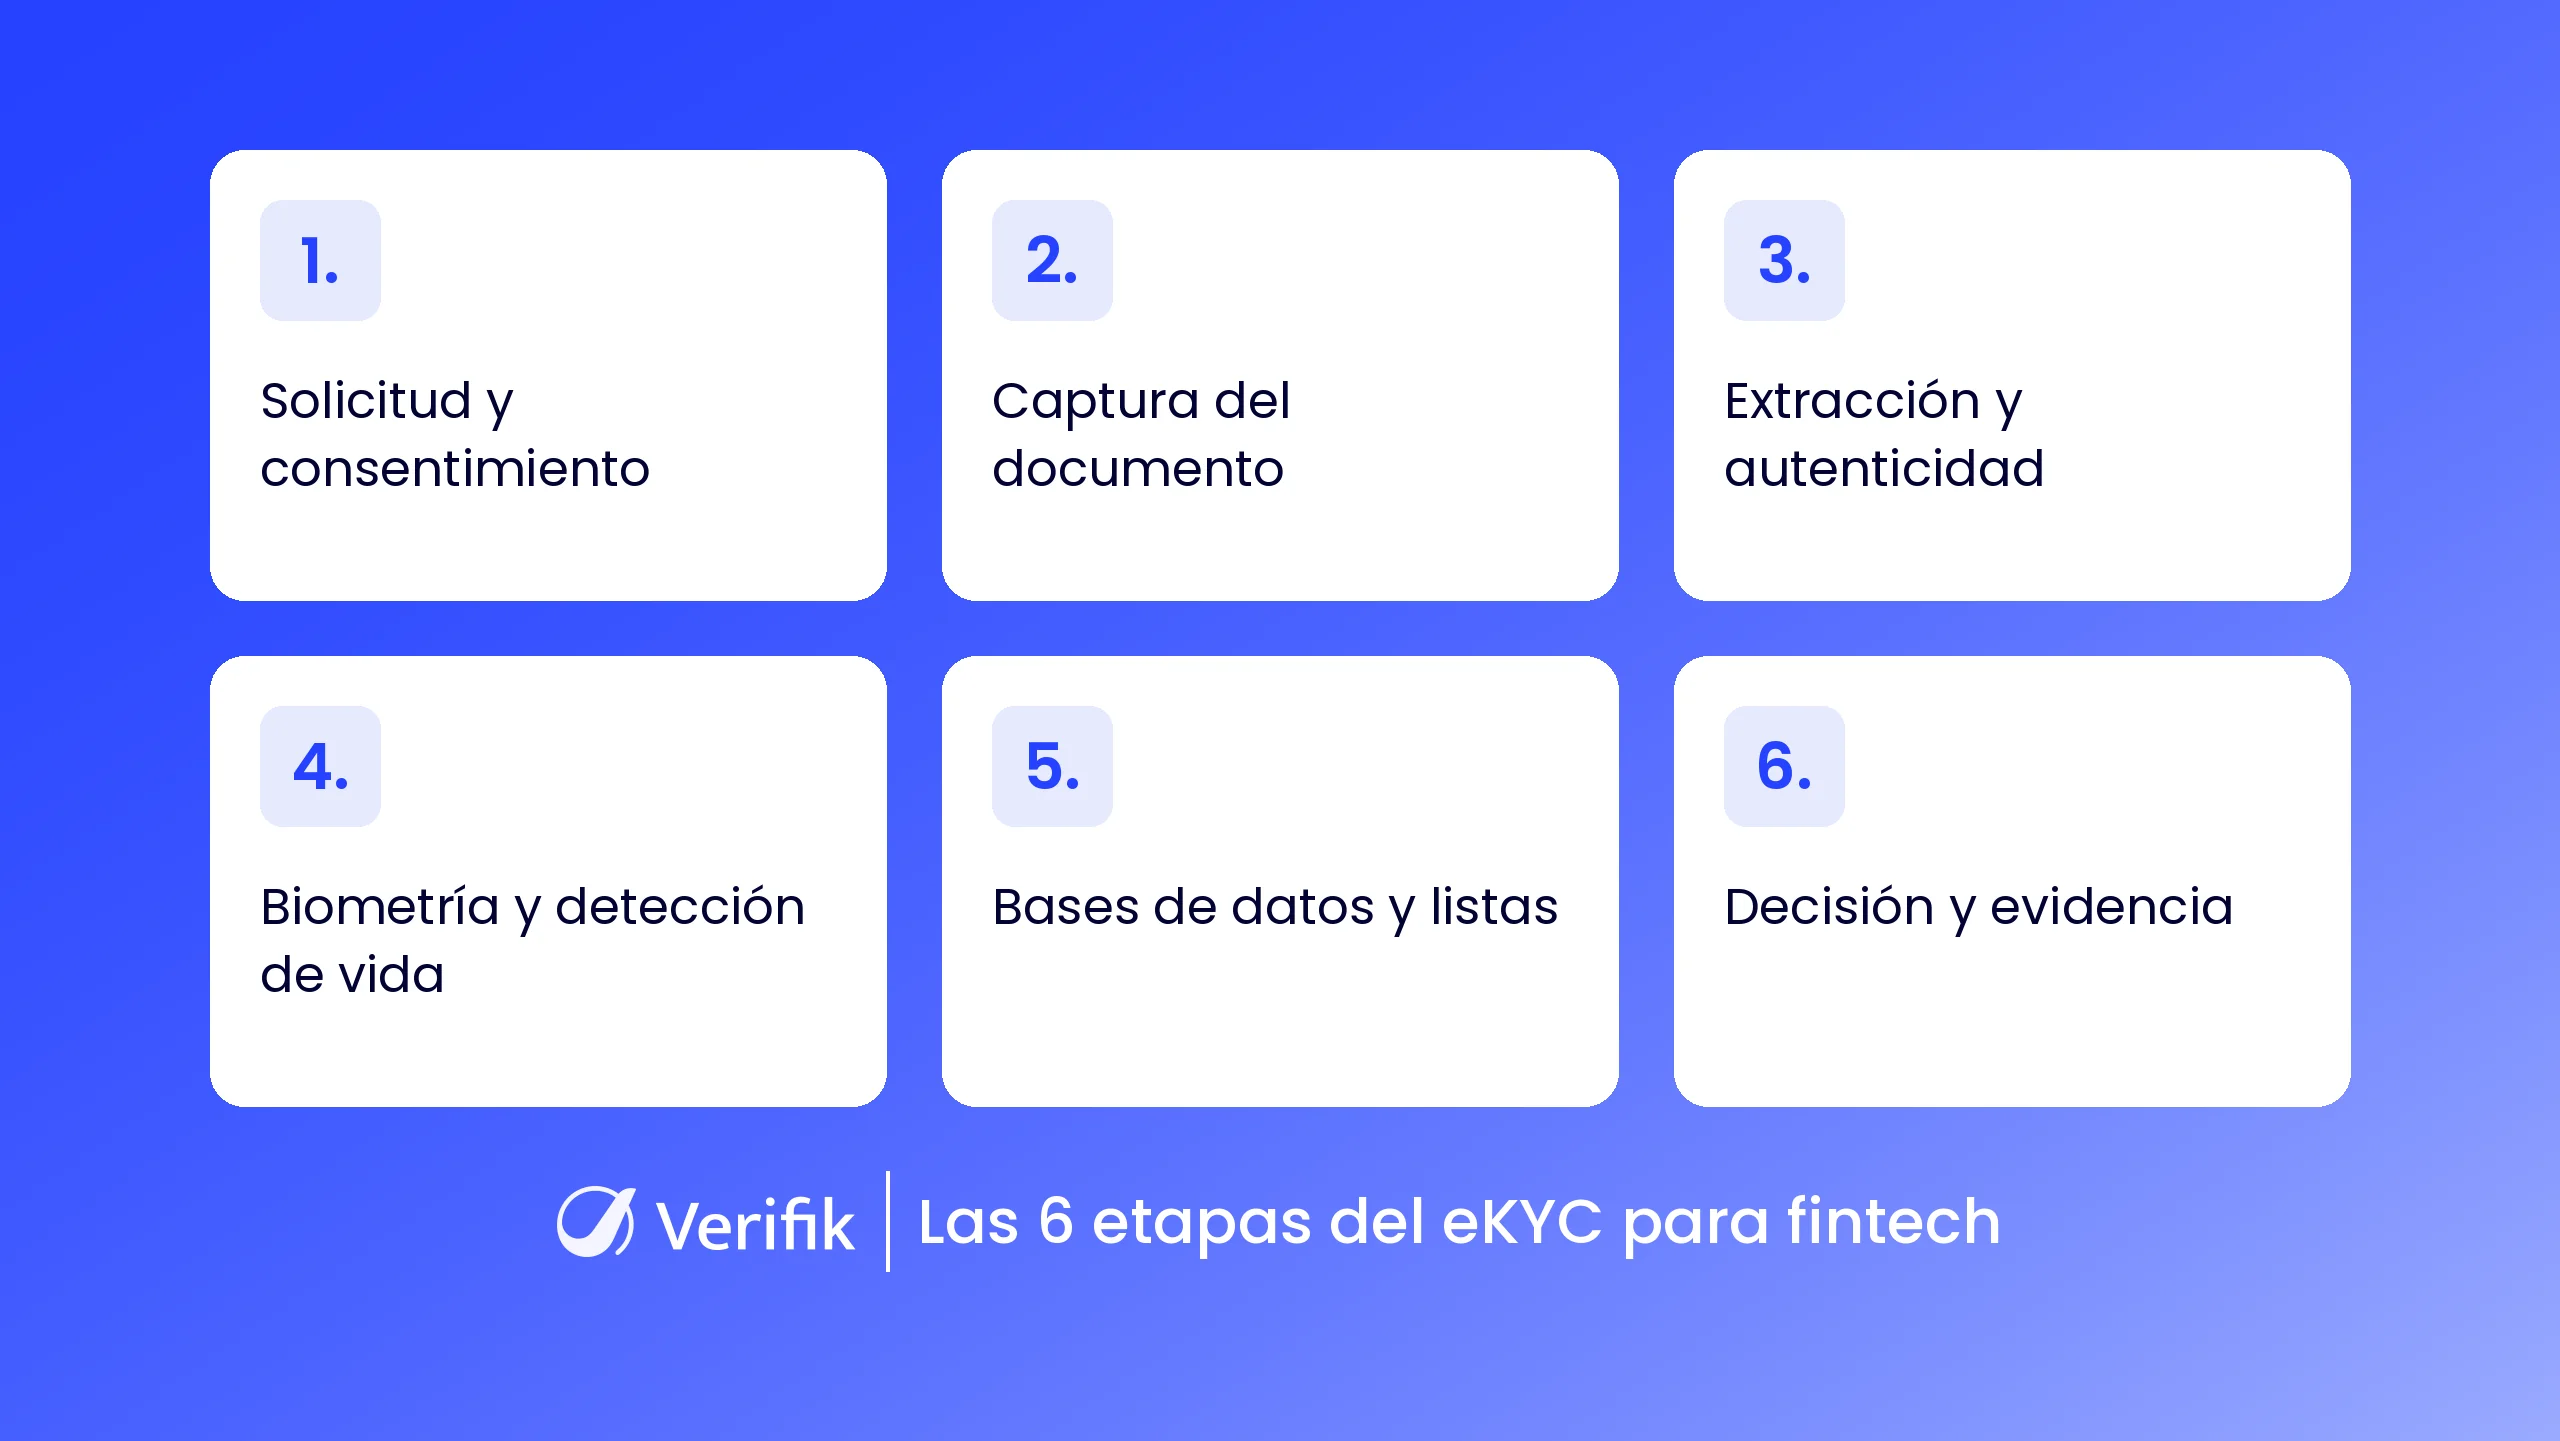
El recorrido se siente continuo para el usuario; detrás, cada etapa deja evidencia que tu equipo de cumplimiento puede defender en una auditoría.
1. Solicitud y consentimiento
El usuario ingresa datos básicos y da su consentimiento para las verificaciones de identidad. La redacción del consentimiento importa: debe ser clara, específica y quedar almacenada, porque las normas de protección de datos en la mayoría de los mercados exigen prueba de que el usuario aceptó.
2. Captura del documento
El usuario fotografía un documento de identidad con la cámara del teléfono. Los mejores flujos guían la captura en tiempo real y advierten sobre desenfoque, reflejos y bordes recortados. Las condiciones de captura son imperfectas: poca luz, pantallas agrietadas, cámaras antiguas. Una guía clara en este punto es la forma más económica de aumentar las tasas de aprobación.
3. Extracción de datos y análisis de autenticidad
El sistema lee el documento, extrae nombres y números en campos estructurados y verifica el documento de identidad en busca de señales de falsificación: fotos reemplazadas, tipografías incorrectas y elementos de seguridad dañados. Detectar un documento falso en este punto es mucho menos costoso que detectar el fraude después de que la cuenta haya sido fondeada.
4. Comparación biométrica y detección de vida
Una selfie en vivo se compara con la foto del documento de identidad y la detección de vida confirma que hay una persona real frente a la cámara. Esto bloquea fotos impresas, videos reproducidos y máscaras. La detección de vida con una sola imagen (certificación iBeta Nivel 2) no exige gestos ni movimientos de cabeza, por lo que la experiencia se mantiene fluida.
5. Verificaciones en bases de datos y listas de vigilancia
Los datos de identidad extraídos se verifican contra registros gubernamentales, fuentes crediticias, listas de sanciones y bases de datos de PEP.
En América Latina, la profundidad de los registros locales es lo que separa una verificación real de una verificación superficial: el registro empresarial RUES y la base de datos de multas SIMIT de Colombia, el CNPJ de Brasil, el CUIT de Argentina y los sistemas nacionales de identificación detrás de la cédula, el INE de México y el DNI de Perú. Para el caso colombiano, el hub de la API KYC Colombia resume esas fuentes.
6. La decisión y el registro de evidencia
Todas las señales se combinan en una sola decisión con un registro completo de evidencia: qué se verificó, qué aprobó, qué falló y cuándo. Los casos claros se aprueban automáticamente. Los casos inciertos pasan a un revisor humano con todo ya recopilado en una sola pantalla.
Para ver el flujo completo paso a paso con el foco en el registro de una fintech, consulta Cómo funciona el eKYC para fintech: del registro al usuario verificado.
Cómo se ve en la API
Estas llamadas son las que suelen componer un onboarding de fintech con Verifik. Usa process.env.VERIFIK_TOKEN (o $VERIFIK_TOKEN en cURL); nunca pegues un token real en tu código.
Comparación facial con detección de vida
POST /v2/face-recognition/compare-with-liveness compara la selfie con la cara del documento y, si el umbral de comparación se cumple, ejecuta la detección de vida sobre la sonda.
curl -X POST "https://api.verifik.co/v2/face-recognition/compare-with-liveness" \
  -H "Content-Type: application/json" \
  -H "Authorization: Bearer $VERIFIK_TOKEN" \
  -d '{
    "probe": "<selfie_base64>",
    "gallery": ["<document_face_base64>"],
    "search_mode": "FAST",
    "liveness_min_score": 0.6,
    "compare_min_score": 0.8
  }
import axios from "axios";
const { data } = await axios.post(
"https://api.verifik.co/v2/face-recognition/compare-with-liveness",
{
probe: process.env.PROBE_B64,
gallery: [process.env.GALLERY_B64],
search_mode: "FAST",
liveness_min_score: 0.6,
compare_min_score: 0.8,
},
{
headers: {
"Content-Type": "application/json",
Authorization: `Bearer ${process.env.VERIFIK_TOKEN}`,
},
}
);
console.log(data);{
"id": "CWL01",
"comparison": {
"score": 0.88,
"passed": true,
"compare_min_score": 0.8
},
"liveness": {
"liveness_score": 0.91,
"min_score": 0.6,
"passed": true
},
"signature": {
"message": "Certified by Verifik.co",
"dateTime": "January 16, 2024 3:44 PM"
}
}Validar la cédula extraída
GET /v2/co/cedula confirma nombre y estado del documento contra la Registraduría (CC o PPT).
curl -G "https://api.verifik.co/v2/co/cedula" \
  -H "Accept: application/json" \
  -H "Authorization: Bearer $VERIFIK_TOKEN" \
  --data-urlencode "documentType=CC" \
  --data-urlencode "documentNumber=123456789"
{
"data": {
"documentType": "CC",
"documentNumber": "1121329662",
"firstName": "JULIO CESAR",
"lastName": "CABANA CONTRERAS",
"fullName": "JULIO CESAR CABANA CONTRERAS"
},
"signature": {
"message": "Certified by Verifik.co",
"dateTime": "October 8, 2025 8:21 PM"
},
"id": "I70IL"
}Onboarding empresarial (KYB) con RUES
GET /v3/co/rues-complete trae el expediente comercial completo para un NIT (categoría RM por defecto).
curl -G "https://api.verifik.co/v3/co/rues-complete" \
  -H "Accept: application/json" \
  -H "Authorization: Bearer $VERIFIK_TOKEN" \
  --data-urlencode "category=RM" \
  --data-urlencode "documentType=NIT" \
  --data-urlencode "documentNumber=900123456"
{
"data": {
"commercialRegistry": {
"NIT": "900123456",
"businessName": "FINTECH EJEMPLO S.A.S.",
"chamberCommerce": "BOGOTA",
"registrationStatus": "ACTIVA",
"companyType": "SOCIEDAD POR ACCIONES SIMPLIFICADA"
}
},
"signature": {
"message": "Certified by Verifik.co",
"dateTime": "October 6, 2025 3:11 PM"
},
"id": "2VTPR"
}Leer el resultado de smartENROLL en tu backend
GET /v2/app-registrations/:id?populates[]=compareFaceVerification expone result.score, result.passed y result.compare_min_score. Si el ProjectFlow tiene webhook, el evento final típico es onboarding_app_registration_completed.
curl -G "https://api.verifik.co/v2/app-registrations/APP_REGISTRATION_ID" \
  -H "Accept: application/json" \
  -H "Authorization: Bearer $VERIFIK_TOKEN" \
  --data-urlencode "populates[]=compareFaceVerification"
{
"data": {
"status": "COMPLETED",
"compareFaceVerification": {
"result": {
"score": 0.91,
"passed": true,
"compare_min_score": 0.85
},
"comparedAt": "2026-10-15T18:22:01.000Z"
}
},
"signature": {
"message": "Certified by Verifik.co"
}
}KYC tradicional vs eKYC
El contraste entre KYC tradicional y eKYC se ve con mayor claridad al compararlos lado a lado.
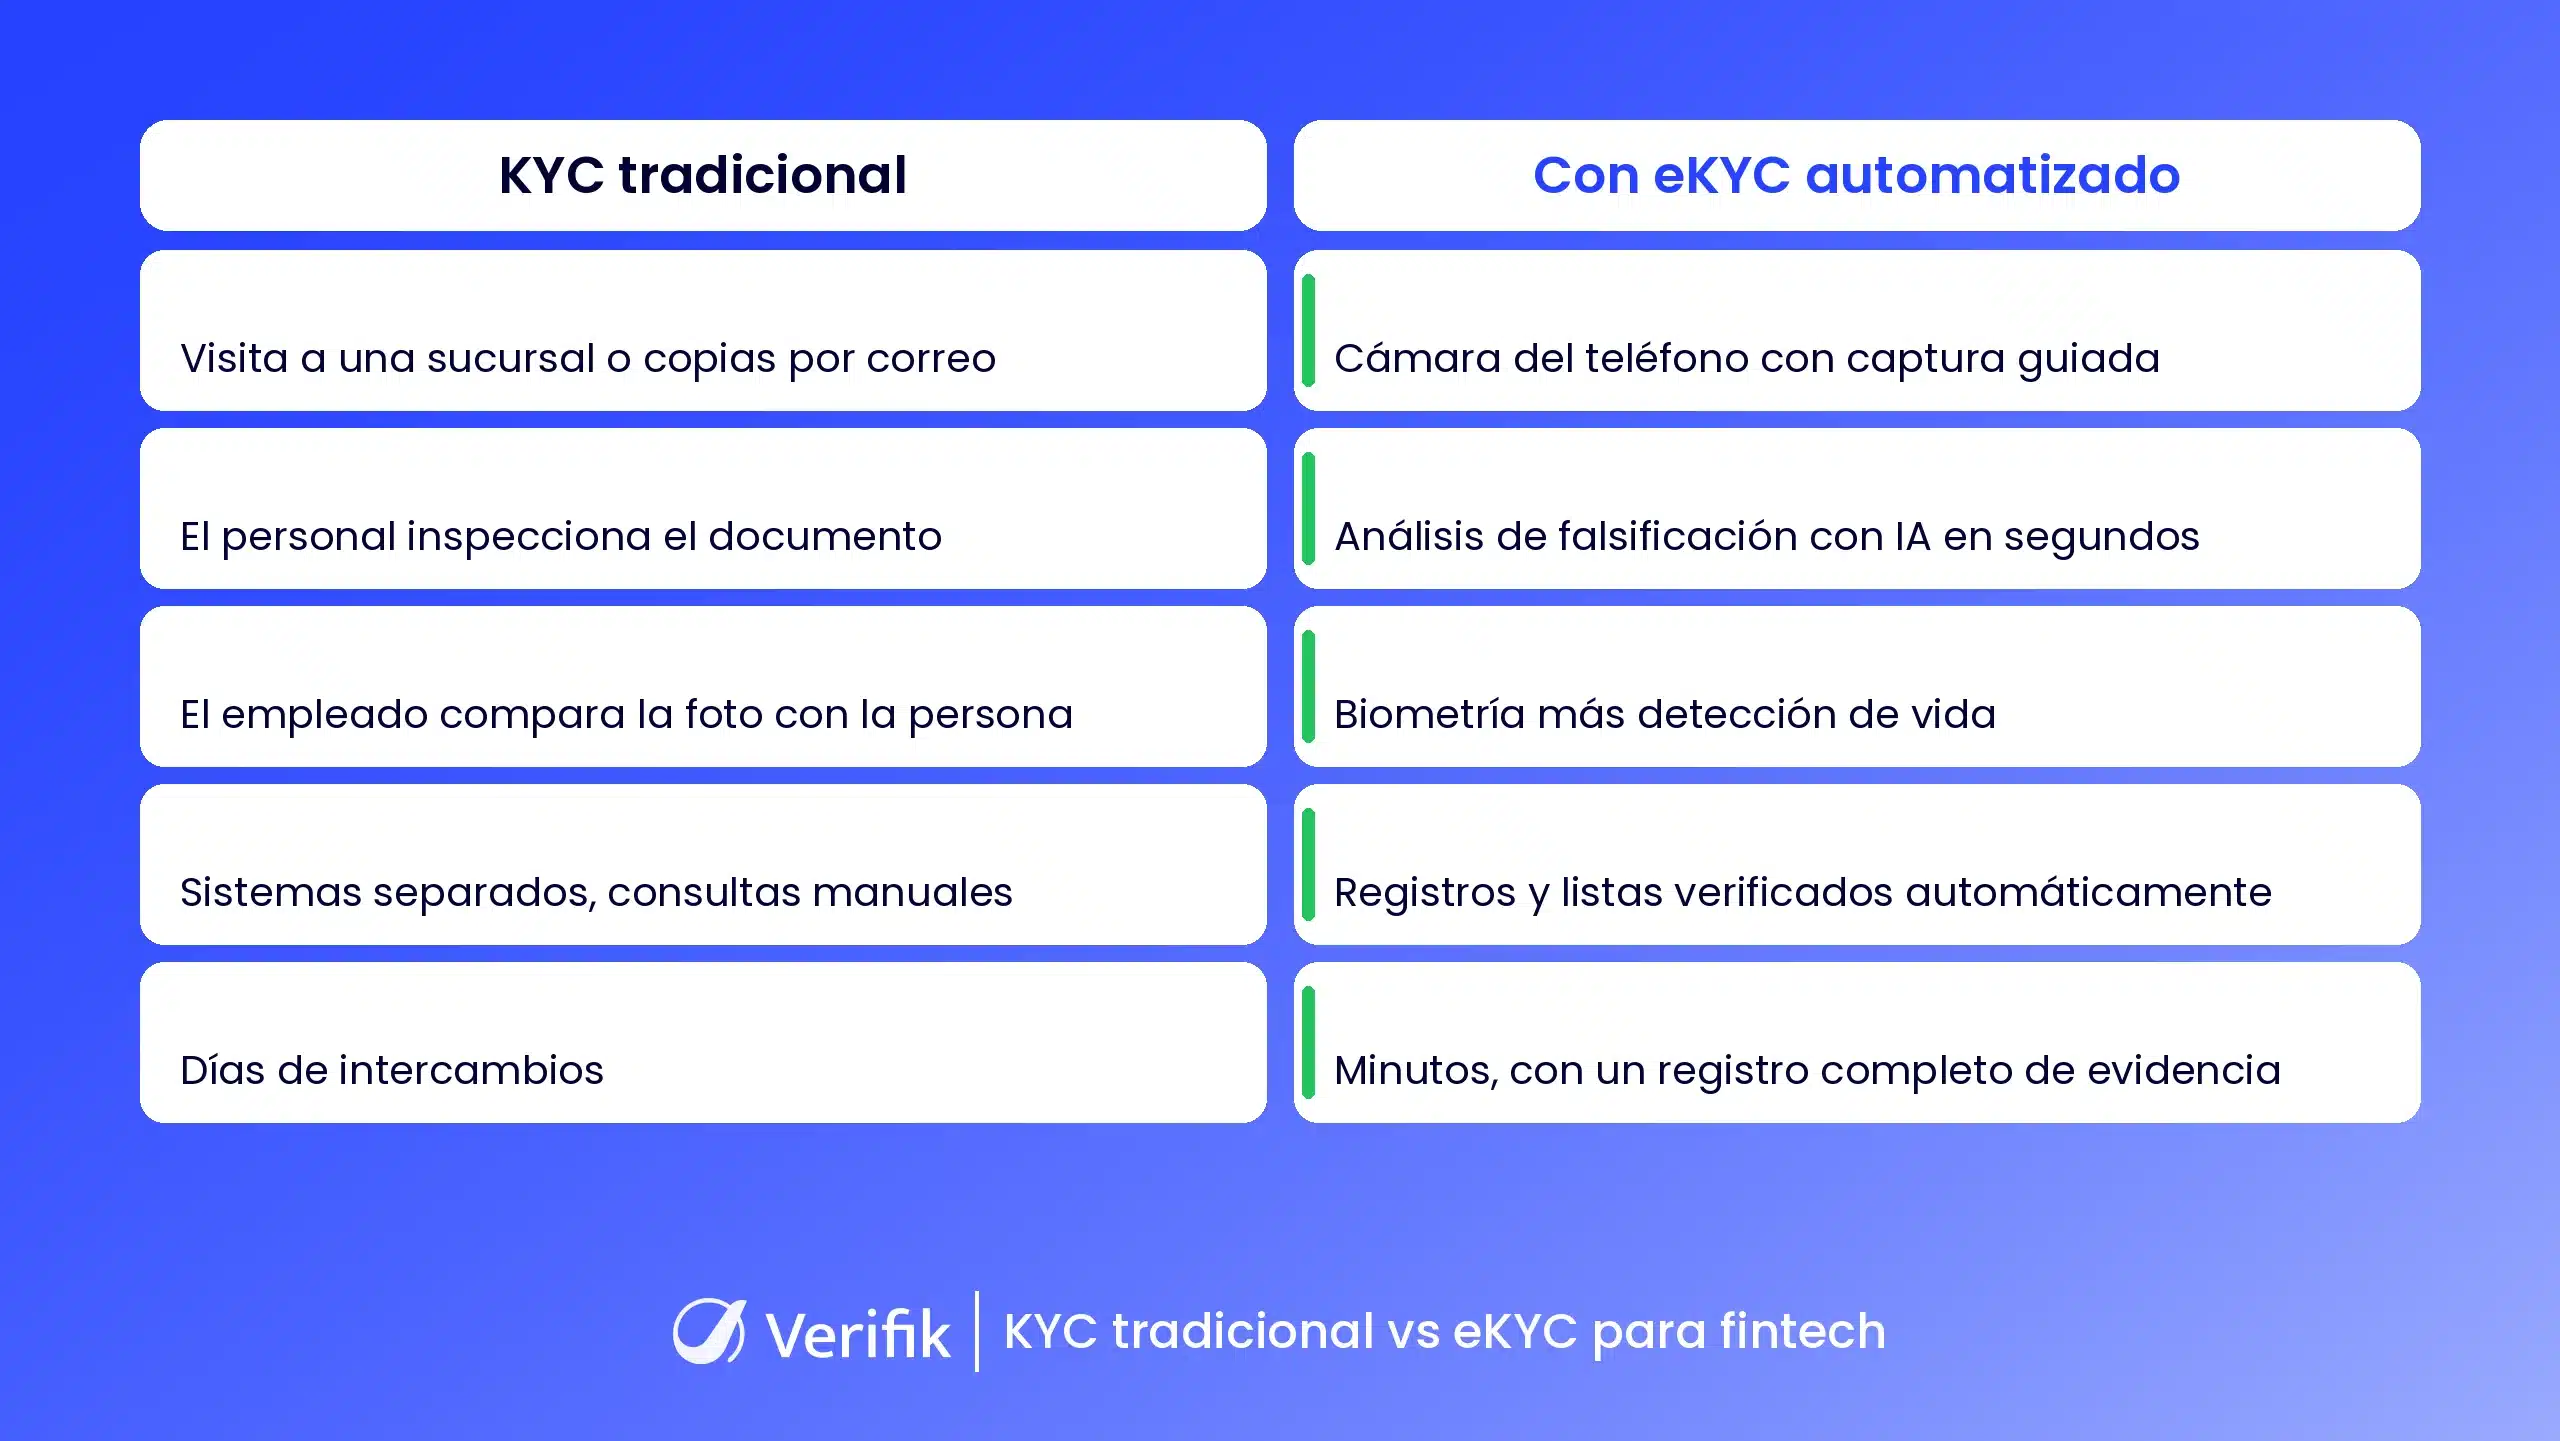
La tabla resume la diferencia operativa: el canal digital, el tiempo hasta la decisión y dónde vive la evidencia de cada verificación.
| KYC tradicional | Con eKYC automatizado |
|---|---|
| Visita a una sucursal o copias enviadas por correo | Cámara del teléfono con captura guiada |
| El personal inspecciona visualmente el documento de identidad | Análisis de falsificación con IA en segundos |
| El empleado compara la foto con la persona | Comparación biométrica más detección de vida |
| Sistemas separados, consultas manuales | Registros y listas de vigilancia verificados automáticamente |
| Días de intercambios | Minutos, con un registro completo de evidencia |
Los beneficios que realmente obtienen las fintech
Mayor finalización del registro
La mayoría de los solicitantes que comienzan una solicitud digital nunca la terminan. El abandono aumenta considerablemente cuando una solicitud toma más de unos pocos minutos. Cada minuto y cada pantalla confusa que eliminas se traduce directamente en cuentas con fondos.
Menores pérdidas por fraude
Las pérdidas por fraude cuestan mucho más que el monto robado: la investigación, las multas y la remediación multiplican cada dólar perdido. Detener identidades falsas durante el registro es el control antifraude más económico que tiene una fintech.
Menor costo por verificación
La revisión manual de identidad es costosa y no escala. Las verificaciones automatizadas cuestan una fracción de una revisión manual, y la diferencia solo aumenta con el volumen. Para una fintech que hace onboarding de miles de usuarios al día, esa diferencia de costos determina si el crecimiento es rentable.
Salida al mercado más rápida
Una fintech que crea equipos de revisión manual antes del lanzamiento avanza lentamente y contrata personal antes de generar ingresos. Un flujo de eKYC automatizado permite que un equipo pequeño lance en semanas, maneje picos de volumen sin nuevas contrataciones y entre al mercado mientras los competidores todavía están contratando personal para operaciones.
La disyuntiva central: seguridad vs. finalización
Cada verificación que agregas mejora la seguridad y hace que se pierdan más solicitantes. Esa es la disyuntiva central del diseño de eKYC, y no existe una versión en la que ambos números se muevan en la misma dirección.
Un flujo de cinco pasos con verificaciones de documentos, biometría, detección de vida, bases de datos y listas de vigilancia detectará más fraude que un flujo de dos pasos, y también convertirá a menos usuarios reales.
La fricción no solo ralentiza a los defraudadores. Envía a los buenos clientes con quien les pida menos. La investigación del sector encuentra de forma consistente que una proporción considerable de solicitantes abandonará un flujo que los obliga a salir del canal digital.
La respuesta real es un diseño basado en riesgo: ordena las verificaciones por costo, ejecuta primero las más económicas y reserva las verificaciones más exigentes para los casos que las necesitan.
Un usuario nacional de bajo riesgo podría aprobar solo con documento y detección de vida, mientras que un perfil de alto riesgo activa una validación más profunda en bases de datos y revisión manual. Las condiciones difieren según el país y el producto, por lo que debes confirmar tus niveles de riesgo con tu propio equipo de cumplimiento y supervisor en lugar de copiar la configuración de otro mercado.
La capa de América Latina
Las fintech que se expanden por América Latina enfrentan un problema de verificación que los proveedores globales subestiman. El onboarding digital para aplicaciones fintech en esta región debe manejar muchos formatos de documentos, muchos registros y muchos reguladores al mismo tiempo.
Los documentos nacionales de identidad varían según el país
La cédula de Colombia, la tarjeta INE de México y el DNI de Perú no se parecen en nada, y cada uno tiene sus propios elementos de seguridad y formatos de datos. Un modelo de documentos entrenado únicamente con licencias de conducir de EE. UU. los interpretará incorrectamente. Prueba primero la cobertura de documentos de identidad locales en cualquier demo de un proveedor.
Los registros locales son la verdadera verificación
Las listas de vigilancia son globales, pero la verdad sobre la identidad está en los registros locales: el registro empresarial RUES y la base de datos de multas SIMIT de Colombia, el registro empresarial CNPJ de Brasil y el sistema de identificación fiscal CUIT de Argentina.
Una verificación que nunca consulta estas fuentes está comparando el documento de identidad consigo mismo. La ventaja de Verifik es la profundidad en este punto: decenas de endpoints de datos de América Latina que las herramientas globales simplemente no consultan.
Los reguladores esperan cobertura local
La Superintendencia Financiera de Colombia, la CNBV de México y la SBS de Perú establecen cada una sus propias reglas de identificación remota.
En Colombia, la Circular Externa 027 de 2020 (SARLAFT 4.0) de la Superintendencia Financiera permite el onboarding digital con biometría, firma digital y fuentes confiables e independientes, elimina el formulario de vinculación obligatorio y añade la vinculación simplificada para productos de bajo valor. La Ley 2573 de 2026 obliga a las entidades financieras y de crédito a tomar medidas suficientes y razonables para verificar a la persona y el documento; entra en vigor el 19 de noviembre de 2026 y el protocolo de la SIC sigue pendiente.
El sector fintech de la región ha crecido rápidamente en los últimos años, y los supervisores están endureciendo las expectativas a medida que madura. Confirma los detalles de cada mercado con asesores legales locales.
Si te expandes más allá de un mercado, KYC para fintech a escala: verificación de usuarios en nuevos mercados explica cómo verificar usuarios al entrar en nuevos países.
Qué esperan los reguladores detrás de escena
Los reguladores no prescriben una tecnología específica. La Guía del GAFI sobre Identidad Digital establece que sus estándares son neutrales en cuanto a tecnología y permiten la verificación remota de identidad, por lo que eKYC se considera equivalente a la verificación presencial en la mayoría de los mercados. Puedes leer la guía en el sitio web del GAFI.
Lo que los examinadores sí exigen es evidencia: registros con marca de tiempo de cada verificación, la evidencia detrás de cada decisión y monitoreo continuo después del onboarding. Conserva los registros durante años, porque las evaluaciones revisan hacia atrás.
Una limitación real: ningún proveedor puede prometer cumplimiento en todos los países. Las reglas sobre almacenamiento de datos, consentimiento biométrico y aceptación de documentos difieren de un mercado a otro. Trata a cualquier proveedor de eKYC como una herramienta dentro de tu programa de cumplimiento, no como un reemplazo.
Por qué las fintech eligen smartENROLL para eKYC
smartENROLL es la solución de eKYC de Verifik desarrollada para fintech en América Latina, donde la variedad de formatos de identificación, los reguladores estrictos y el acceso desigual a registros hacen que las herramientas globales genéricas tengan dificultades. La hermana de esta guía para banca es eKYC para bancos.
Verificación de documentos adaptada para la región
Lee y verifica documentos nacionales de identidad, pasaportes y licencias de conducir de América Latina con alta precisión, incluida la cédula de Colombia y formatos que los proveedores globales suelen interpretar incorrectamente.
Biometría con detección de vida de una sola imagen
Compara el rostro del solicitante con la foto del documento de identidad y confirma que hay una persona real presente, con detección de vida de una sola imagen certificada iBeta Nivel 2, bloqueando ataques con fotos, videos y máscaras sin ejercicios incómodos de movimiento de cabeza.
Validación profunda en bases de datos
Verifica a los solicitantes contra registros locales como RUES y SIMIT, además de fuentes internacionales, a través de decenas de endpoints de datos de América Latina. La cobertura local es lo que separa una verificación real de un simple ejercicio de marcar una casilla.
Screening de listas de vigilancia integrado
El screening de sanciones, PEP y medios adversos se ejecuta durante el onboarding. Cuando tu política lo exige, vuelves a consultar las mismas listas por API (OFAC, ONU, UE, UK OFSI y otras) sin mantener hojas de cálculo a mano.
Niveles de riesgo que tu equipo controla
Desde la configuración del proyecto eliges países, documentos, pasos del flujo y umbrales (por ejemplo compare_min_score entre 0,67 y 0,95, con 0,85 por defecto en el flujo hospedado; liveness_min_score por defecto 0,6), para que la disyuntiva entre seguridad y finalización permanezca en tus manos.
API-first, diseñada para stacks fintech
smartENROLL ofrece un flujo hospedado sin código, una versión autoalojada por API (SmartEnroll v3), webhooks del ciclo de vida y un entorno de desarrollo, para que tus desarrolladores integren e iteren sin tickets al proveedor.
¿Listo para probarlo en tu propio flujo de registro? Agenda una demo y observa una verificación en vivo desde la captura del documento hasta la decisión.
Diseña el eKYC de tu fintech con evidencia, no con promesas
eKYC para fintech se resume en cuatro requisitos, un proceso de seis pasos y beneficios claros: mayor finalización, menores pérdidas por fraude, menor costo por verificación y lanzamientos más rápidos. Las fintech que ganan tratan la verificación tanto como un problema de producto como de cumplimiento, y diseñan deliberadamente la disyuntiva entre seguridad y finalización, mercado por mercado.
La forma más rápida de evaluar cualquier plataforma es hacer que tus propios solicitantes pasen por ella y observar dónde tienen dificultades. smartENROLL está diseñado exactamente para esa prueba, con cobertura de documentos y registros de América Latina que las herramientas globales no pueden igualar.